sábado, agosto 02, 2014

Alquimias desendeudadoras.

En este artículo de El Economista, y siguiendo una discusión que tuviéramos por Twitter, Martin Tetaz defiende su tesis de que Cristina Kirchner habría, durante su gobierno, incrementado la deuda pública, en contraposición con el relato oficial que afirma lo contrario. El artículo tiene a mí entender un único inconveniente: está totalmente equivocado.

Esto es así por una combinación de confusiones semánticas y económicas, de distinta importancia. Vamos a los números, y veamos cuando dependen sus conclusiones de estos errores.

Martin afirma que “Néstor Kirchner asumió con un stock de deuda pública (…) de U$S 152.587 millones y entregó el sillón de Rivadavia a Cristina Fernández de Kirchner, con U$S 144.728 millones (…). La actual Presidenta acumula al 31/9/2013 (…), U$S 201.009 millones”. Estos números salen de la Subsecretaria de Financiamiento (http://www.mecon.gob.ar/finanzas/sfinan/?page_id=37).

Esta comparación tiene muchos inconvenientes. Para comenzar, ambos puntos en el tiempo deben ser comparables, razón por la cual hay que ajustar los números propuestos. En primer lugar, ninguna incluye la deuda no presentada al canje (DNPC). Sin embargo, entre ambos periodos estuvo el canje de 2010, con lo cual parte de la suba de 2013 se explica simplemente porque se documenta como deuda algo que antes no se documentaba. Sumando la DNPC, los USD 144mm de 2007 y USD 201mm de 2013 pasan a ser USD 173mm y USD 212 respectivamente. Es decir, la diferencia pasa de USD 56mm a USD 39mm.

En segundo lugar, entre ambos periodos el gobierno pagó unos USD 9mm por los cupones PBI. El cupón no se registra en los stocks de deuda porque es una deuda contingente. No sabemos ex ante cuánto y cuando se va a pagar. Sin embargo, si lo sabemos ex post. El gobierno pagó entre 2007 y 2013 unos USD 9mm que no figuraba en lo reportado por la Subsecretaria. Ajustando por este factor, la diferencia pasaría de USD 39mm a USD 30mm.

Es decir, dos ajustes elementales reducen en más de la mitad el 39% de suba nominal de deuda que Martin reporta en su nota, que pasa en cambio a ser de 16%. Esta suba nominal esta incluso por debajo de la - inexplicable - medida de capacidad de pago que usa Martin para comparar contra su 39%: “¿Subió la capacidad de pago de nuestro país 38,8% en el ínterin? La respuesta es que no. El PIB real, según los propios datos del Indec, aumentó 27% entre 2007 y 2013”. No veo el sentido de usar el crecimiento del PBI a precios constantes como medida de la capacidad de pago, pero sigo de largo, así no nos distraemos con críticas de segundo orden.

Martin tiene un punto valido en su columna, al mencionar el rol que el tipo de cambio juega en las mediciones de deuda. La apreciación cambiaría, al incrementar la valuación del PBI en dólares, reduce el ratio Deuda / PBI, lo cual puede distorsionar las interpretaciones. Como bien menciona Martin, el PBI en dólares creció 85% entre 2007 y 2013, desde USD 330mm a USD 610mm, parte explicada por el crecimiento real, pero mayormente por la apreciación cambiaria (el peso casi duplicó su valor real durante el periodo). 

Alrededor de este cuestionamiento se abren muchísimos interrogantes, en particular aquellos relacionados a la forma de resolver esta distorsión. Sin embargo, por simplicidad, ignoremos el debate alrededor del ratio deuda / PBI y mantengamos el análisis nominal.

Un fenómeno complementario a este que menciona Martin, y que actúa en el sentido contrario, es que la apreciación cambiaria, de la misma forma que reduce el ratio deuda / PBI, eleva el valor en dólares de la deuda pública por su impacto sobre la valuación de la deuda en pesos. Por ello, y considerando que cerca del 40% de los USD 201mm eran deuda en pesos (o CER), si el tipo de cambio real de 2013 hubiera sido el de 2007 (es decir, si el año pasado hubiéramos tenido un dólar cercano a los ARS 10) entonces la deuda reportada por el Mecon hubiera sido de USD 170mm, o sea USD 31 mm menos*.

Es decir que si consideramos la sugerencia del propio Tetaz y ajustamos por el efecto valuación por la apreciación cambiaria, junto a los dos factores mencionados previamente, la diferencia entre la deuda nominal de 2007 y 2013 desaparece.

Ahora bien, la conclusión previa no considera la que creo es la confusión más importante en los números que presenta Martin: incluye como deuda obligaciones que el Estado tiene consigo mismo (Ver sobre el tema este interesante documento del BID)

Aunque toma muchas formas (el tesoro colocó letras en Lotería Nacional, en diversos fondos fiduciarios, en el PAMI o en el Banco Nación) los dos organismos públicos con los que el Tesoro tiene más obligaciones son con el Banco Central (a partir de los Adelantos Transitorios y las Letras Instransferibles) y el Fondo de Garantía de Sustentabilidad (que tiene en su activo varios miles de millones de bonos del tesoro).

Esta deuda intra Estado asciende a la friolera de USD 87mm (vs USD 16mm en 2007), es decir, el 43% de la deuda reportada en el informe. En el ínterin, el gobierno se apropió de activos previsionales, pago deuda con dólares que el Banco Central tenía en su activo (dejándoles un papel de regalo) y reformo la carta orgánica duplicando el acceso disponible a Adelantos Transitorios.

Sin embargo, Martin insiste en que el ejercicio de netear estas tenencias cruzadas (que se conocen como “cross-holdings”) está mal y que la deuda pública debe incluirlas porque el informe de la Subsecretaria se llama de “Deuda Publica” (No miento, argumenta que la definición de deuda publica es esa y no otra porque eso dice el informe del gobierno). 

Apela además a un argumento adicional, medio rebuscado, que aparece bajo el apartado “El financiamiento” en su nota. Lamentablemente, sin darse cuenta, la columna de Martin presenta una inconsistencia lógica en la que un argumento que quiere usar para defender una afirmación termina implicando exactamente lo contrario.

Martin hace un esfuerzo para convencernos de que la emisión de pesos del Banco Central es deuda pública. Ahora bien, asumamos que tiene razón (finalmente es una cuestión semántica). Noten la inconsistencia. Martín considera que la base monetaria, que es un pasivo del Banco Central, es deuda pública. Es decir, que la definición de deuda pública es más amplia que la deuda del tesoro. Uno derivaría de aquí que Martin cree que el ejercicio correcto al calcular la deuda es consolidar al tesoro con el Central y sin embargo no, lo usa para argumentar exactamente lo contrario.

“Por todas estas razones, lo correcto para evaluar el desendeudamiento es considerar toda la deuda pública, sin perjuicio de que parte de la misma sea con la Anses o el BCRA.”

Es decir, que como la base monetaria es deuda, no hay que consolidar tesoro con ANSES y BCRA. Enorme salto de fe que no entiendo.

(sobre el tema de qué es y qué no es deuda, recomiendo fervientemente el curso de Dinero, Créditos y Bancos que Mehrling tiene gratuito en coursera (https://www.coursera.org/course/money). Spoiler: no todo lo que parece dinero es igual. El dinero es dinero, y la deuda es una promesa de pagar dinero)

En conclusión: si juntamos todo lo anterior (deuda no ingresada al canje, cupon pbi, efecto valuación* y neteo de cross holdings) lo que se obtiene es que la deuda nominal cayó, entre 2007 y 2013 USD 69mm, o casi 40%.

Quienes alguna vez me han leído sabrán que no tengo ningún tapujo en cuestionar al gobierno cuando corresponde. La honestidad intelectual requiere, sin embargo, no criticar donde no corresponde y el desendeudamiento durante las dos gestiones de Cristina Kirchner es uno de esos casos. Cristina desendeudo, mire desde donde se lo miré.

Atte

Luciano

PD: Deje fuera del post, por simplicidad, otros ejercicios como ajustar por LEBACS neto de reservas (que reduce la caída en unos USD 5.000), la incorporación de la deuda generada este año (unos USD 10.000 entre Ciadi, Repsol y punitorios del Club de Paris) o el cambio de deuda de Anses con jubilados por juicios de reajuste de haberes (que no se cuanto es, pero intuyo que habrá bajado respecto a 2013)

*El efecto valuación sobre la deuda neta de crossholdings no es USD 31mm sino USD 14mm


lunes, junio 09, 2014

Precios Cuidados 2: Carteles

(Con la colaboración de Agustin Zilloni)

Sigamos con la saga de los Precios Cuidados. La semana pasada les comenté el caso de las gaseosas cola, en el que el intento de marcar un precio de referencia por debajo del precio de mercado dio origen a cambios en los precios relativos entre el Precio Cuidado y otras presentaciones de la misma marca, de otras marcas y del mismo producto en lugares no regulados.

Permítanme contarles un caso distinto. Una de las apuestas más fuertes del gobierno en el programa de Precios Cuidados fue el mercado de aceites. Hay 19 precios cuidados de aceites de girasol y mezcla, es decir, el 6.3% del total de 309 para un bien que representa el 0.26% de la canasta de consumo reportada por el nuevo Índice de Precios al consumidor. Hay precios cuidados para las cinco marcas líderes del mercado (Cañuelas, Cocinero, Costa del Sol y Legítimo y Natura) para los dos presentaciones dominantes (900ml y 1500ml).

Para poner una referencia, nuestra base de datos cuenta con observaciones para 260 aceites de girasol (excluyo del análisis al aceite mezcla), combinando distintas presentaciones y fuentes, con un total de 26 marcas comerciales. Las marcas con precios cuidados representan el 70% de estas observaciones. Al ser un bien relativamente homogéneo (la diferenciación más destacable es la de aceites de “alto rendimiento”) puede afirmarse que los precios fijados por el gobierno cubren prácticamente todo el mercado de aceite de girasol.

Veamos que nos dicen los datos (click para agrandar).

A diferencia del mercado de gaseosas cola, en el mercado de aceites de girasol los precios no cuidados (es decir, en aquellas fuentes en las que no identificamos la existencia de precios cuidados) si se comportan como los cuidados. La evolución comparada para las dos presentaciones más relevantes se presenta en el siguiente gráfico. Noten como, salvando diferencias de algunas semanas, la evolución de ambas series es indistinguible.


Es decir, el Plan de Precios Cuidados parece haber sido exitoso en su objetivo de fijar un precio de referencia del aceite de girasol

Sin embargo, presten atención a las escalas. En el caso de la coca cola, el Precio Cuidado (como mencionaba acá) había convalidado un incremento interanual de 22%. En esta oportunidad, en cambio, el aceite de girasol registra una suba interanual de 55% en su presentación de 900ml y de 59% en la de 1500ml, ambas cifras muy superiores al 39% de inflación durante el mismo periodo.

Si tuviera que arriesgar una explicación al éxito del precio cuidado en este caso - éxito en el sentido de fijar un precio de referencia, no de detener su suba – diría que es porque está coordinando el precio del aceite por arriba del precio del mercado. Aunque nuevamente la evidencia es escasa, mi impresión es que en este caso el gobierno podría estar evitando la competencia, a partir de la cual el precio sería menor.

No pretendo ser concluyente porque desconozco los detalles del mercado de aceite de girasol. Sin embargo, tengase en cuenta, por ejemplo, que en el mismo periodo, el precio en pesos del girasol refinado exportado creció 34% (57% de suba por la devaluación y 15% de caída en dólares)

Si esto es así debería ir apareciendo en la data la siguiente regularidad en los distintos mercados: Casos “exitosos” de PPCC como en el mercado de girasol, con subas bien por arriba de la inflación, casos fallidos (como el de la coca) donde el gobierno fija precios bajos. Veremos, veremos.

Atte

Luciano

martes, junio 03, 2014

Precios Cuidados 1: la Coca Blue

(Escrito en colaboración con Agustin Zilloni)


Periodista: ¿En qué medida el comportamiento de la inflación –en los últimos meses en baja tanto para el Indec como para los privados– está impactado por Precios Cuidados?

Costa: {……] el plan tiene un efecto importante porque logró establecer valores de referencia. Y, además, generó impacto en los productos que están fuera del listado de los acordados. Quiero decir, si bien existe una brecha entre esos precios, esa brecha no ha crecido, con lo cual quedó en claro que Precios Cuidados limitó además las subas en el conjunto de los productos.

El secretario es bien explícito en describir el canal de transmisión. Los precios cuidados (PPCC) serían un precio de referencia exitoso a partir del cual gravitarían otros productos similares. Quieto aquel se aquietarían ellos. Permítanme, para ponerle algunos números al debate, mostrarles qué dicen los microdatos de nuestra base de datos de precios sobre el caso particular de gaseosa cola. Romperé aquí mi veto de no nombrar marcas, y llamaré Coca a la gaseosa más vendida y Pepsi a la segunda.

El siguiente gráfico muestra el precio de distintas presentaciones de Coca en una fuente en la que identificamos la presencia de PPCC. En este caso, el PC es la presentación de litro y medio (la línea celeste). Como se ve, la Coca común (O “normal”, como le dicen quienes no saben que se dice Coca “Comun” y no Coca “Normal”) de 1 ½ litro pasó de $ 10.83 hace un año a $ 13.25 ahora (22%), tras haber atravesado un pico de $ 14.03 en diciembre.

¿Sirvió este Precio Cuidado de referencia para otras presentaciones de la misma marca, como insinúa el Secretario? La respuesta parecería ser que no. Ninguna de las otras presentaciones refleja la baja de precios análoga a la que la coca de 1 ½ tuvo en enero. Así, la coca la light de 1 ½ registra una variación interanual de 27.6%, la  común de 2 ¼ 38% y la light grande 41%.

El siguiente gráfico presenta la misma información de otra manera. ¿Cuánto vale la coca común de 1 ½ respecto a las otras presentaciones? Como se ve, la estabilidad en los precios relativos que existía en 2013 no solo desapareció sino que la brecha se amplia. En julio de 2013 (luego del congelamiento de moreno) una coca común compraba 92% de una coca light, 90% de una común de 2 ¼ y 80% de una light de 2 1/4. Hoy compra 89%, 75% y 70%. Los precios cuidados no solo no parecen estar actuando como referencia, sino que la diferencia entre los precios cuidados y los no ciudados se está ampliando.


Ahora bien, quizás la comparación correcta no es contra otras presentaciones de Coca, sino contra la competencia. Si el gobierno logra disciplinar a Coca, Coca debería disciplinar a Pepsi, Manaos, Cunnington, etc.  Para ello, el siguiente gráfico muestra la evolución del precio del envase de 1 ½ de Coca y Pepsi común. 

Hace un año la Pepsi era $ 1.8 más barato que Coca. Hoy valen lo mismo. No hubo disciplinamiento a la baja como asume Costa que debería pasar.


Sigamos. Hasta aquí les he mostrado que no habría evidencia de impacto del PPCC de la Coca sobre otras presentaciones de Coca u otras marcas. Ahora bien, yendo más al hueso ¿Logró contener el PPCC de la Coca al precio de la Coca?  El siguiente gráfico compara la evolución de la Coca de 1 ½ litro en los locales con y sin Precios Cuidados.


Como con el dólar oficial, el intento de fijación de precios genero automáticamente una brecha entre la Coca oficial y la Coca blue, que de 0% el año pasado es hoy de casi 10%. La Coca libre sigue inmaculada su marcha ascendente.

Es decir, el Precio Cuidado de la Coca de litro y medio ni siquiera logro frenar la suba del precio de la coca de litro y medio.

Aunque debería extender el ejercicio a los otros casi trescientos precios para obtener resultados más concluyentes, lo aquí reportado permite una aproximación a la respuesta correcta a la pregunta que el periodista hiciera a nuestro Secretario de Comercio Interior.

Y esa respuesta es: Ninguna.

miércoles, mayo 28, 2014

¿Cuánto pagan de más los ricos?

Acompáñeme en este ejercicio. Antes de leer el post pregúntese (y si tiene ganas, coméntelo abajo) ¿Cuánto cree que paga de más o de menos un rico que un pobre por el mismo tipo de articulo? ¿10%? ¿20%? ¿80%? ¿150%? ¿Pagan lo mismo? Téngase en cuenta que por mismo tipo de articulo me refiero a, por ejemplo,  una gaseosas o queso cuartirolo y no a una presentación en particular (coca cola común de 1 ½).

Veamos. El ejercicio planteado es el siguiente (si prefiere saltear la metodología vaya directo a donde dice “FIN DE LA METODOLOGIA”):

Tomo de referencia la Encuesta de Gasto de los Hogares de 2012 que mencionará en este post y calculo, como en aquel caso, el precio unitario de cada artículo. Selecciono entre las más de mil variedades distintas existentes a aquellas (355) para las que tengo al menos 500 precios unitarios y cálculo, para cada decil de ingreso, el precio unitario mediano.

Así, por ejemplo, obtenemos que el primer decil pagaba en 2012 $26 por un kilo de carne picada, mientras el decil 10 pagaba $32.7, que el primero pagaba $20 y el último $45 por un corte de pelo masculino o que el litro de gaseosa lo pagaban $5.33 y $6.66 respectivamente


Paso siguiente se repite el ejercicio para todos los artículos, cuyos precios, para ser comparables entre sí, son luego reescalados por la mediana de cada artículo. La distribución de este último paso por decil se presenta en este gráfico, del cual extraigo el corte transversal en la mediana, que es lo que se presenta en los siguientes gráficos. Entiendo que este paso es medio inentendible. Si quieren mayores aclaraciones, vamos a los comentarios. A partir de aquí usaré promedio como sinónimo de mediano, para no confundir a quien no leyó la metodología o a quien no sabe lo que es la mediana.

FIN DE LA METODOLOGIA

¿Cuánto paga en promedio de más o de menos un rico que un pobre por el mismo tipo de artículo? La respuesta está en el siguiente gráfico.


En promedio, si un hogar del decil 5to o 6to de ingreso paga $ 1, el del decil 9no paga $ 1.10 y el 10mo decil $ 1.23. El más pobre, en cambio, paga $ 0.84, y el 2do decil $ 0.89. Es decir, el más rico paga en promedio un 45% más por el mismo tipo de artículo que el más pobre, y el decil 9 un 23% más que alguien del segundo decil.

Ahora bien ¿Cómo cambio esa relación en el tiempo?

El siguiente gráfico muestra también los resultados al repetir los ejercicios con la Encuesta de Gasto de 2004 (Lamentablemente de la base de 1996 no se pueden extraer los precios unitarios para llevar los resultados hacia atras).


Dos datos interesantes saltan a la vista.

En primer lugar, los resultados son llamativamente parecidos a pesar de ser muestras completamente distintas. La relación de precios pareciera ser un hecho estilizado bastante estable.

En segundo lugar, la brecha entre lo que pagan ricos y pobres pareciera haberse reducido. Era 49% entre primer y último decil en 2004 y 31% entre segundo y noveno. Esta medición (imperfecta, pero mejor que ninguna medición) contradice completamente aquel argumento del oficialismo según el cual la inflación estaba impulsada por la menor resistencia de los ricos a la suba de precios (la famosa “dispersión de precios” o el “sesgo plutocrático”).

Esta es solo la punta del ovillo de un tema sobre el cual se puede estrujar mucho más, pero algo e algo. Empecemos por el principio.

Saluda atentamente

Luciano "Myth buster” Cohan

viernes, mayo 16, 2014

Axel, el reivindicador inesperado

En su intento de dibujar el presente el gobierno cae en la encerrona de dibujar el pasado. El siguiente gráfico muestra la evolución del la participación en la industria según lo que reportaba el PBI base 1993 y el nuevo PBI base 2004.

Noten lo que nos dice este gráfico, bajo el supuesto - inverosimil - de que el nuevo PBI base 2004 hecho por la misma gente que habia destruido el PBI anterior sirve. Si esto es así, la nueva medición que tenemos para la economía reciente debería ser más precisa que la que teniamos con la base vieja.


El nuevo reporte del INDEC nos dice que la industria paso de representar, en 2004, el 17% de la economía a ser el 20%. O sea, INDEC nos dice que entre 1993 y 2004 paso de representar el 18% al 20%.

Es decir, en ausencia de argumentos metodológicos que justifiquen la diferencia, la interpretación de la década del 90 cambia radicalmente con la medición nueva del INDEC. De una perdida de 1.5% en la participación de la industria se paso a una ganancia de 1.6%, ganancia que no se ve, en ninguna de las dos series (ni en la base 1993 y 2004) durante la década ganada. 

¿Reindustrialización en los noventa? ¿Y ahora? ¿Que hacemos con esto?

Atte

Luciano


lunes, mayo 12, 2014

Borrar con el codo

El INDEC suma una estadística más a su larga lista de indicadores manipulados. Despues de haber visto caer, de alguna u otra forma, al IPC, a los datos de PBI o a la EPH y sus datos de empleo, pobreza y distribución, los datos de comercio exterior, hasta ahora sin sospechas de manipulación, muestra indicios innegables de que el escorpión no pudo con su naturaleza.

Las primeras sospechas surgieron por la divergencia entre los datos reportados por INDEC y los que el BCRA publica es su informe sobre el MULC. Mientras el primero reportaba exportaciones por USD 81.6mm, el segundo lo hacía por USD 74.2mm. Sin embargo, ambas fuentes no miden estrictamente lo mismo - una mide las exportaciones devengadas, otra las base caja – con lo cual había explicaciones alternativas que permitía explicar la diferencia.

Por ejemplo, en 2013, muchos exportadores dejaron de prefinanciar sus exportaciones en el exterior para hacerlo en el líquido mercado doméstico. Una cerealera podía entrar los dólares dos, tres o cuatro meses antes del embarque para comprar la cosecha, generando un flujo de divisas baje caja que anticipaba la exportación. La caída de la participación de esta práctica llevo a que caiga el ingreso anticipado de dólares, factor que puede explicar parte de la diferencia entre base caja (MULC) y devengado (INDEC).

Sin embargo, luego surgieron diferencias evidentes entre fuentes que debían reportar lo mismo. Mientras el informe de Intercambio Comercial Argentino (ICA) que mensualmente publica el INDEC reportó exportaciones por USD 81.6mm para 2012, la base de datos de usuarios del propio INDEC reportó por USD 74.2mmm. No hay ninguna razón para que ambas fuentes diverjan tanto.
Pero si hasta aquí no se convenció de que INDEC manipuló la información de comercio exterior le pido, le ruego, le imploro que no me crea a mi sino a sus ojos.

Los siguientes tres gráficos muestran cómo se compara las exportaciones reportadas por INDEC con destino a Brasil, Unión Europea y Paraguay y Uruguay respectivamente y las importaciones que los institutos de estadísticas de esos países reportan desde Argentina. 

Noten como, sistemáticamente, las exportaciones reportadas por INDEC tienen movimientos hacia arriba que no se ven cuando uno mira los reportado por los socios comerciales. Las diferencias históricas entre las series se explican, salvo en Brasil, por la diferencia entre valuación CIF y FOB. Para más detalles pueden ver este informe que preparamos en Elypsis.


Después de varios meses tratando de reconstruir reputación con la mano, no tienen mejor idea que borrarla con el codo.

Atte

Luciano

martes, abril 29, 2014

Según el INDEC, la inflación entre 2005 y 2013 fue de 311% y de 90%

Vamos paso por paso.

Descargá de acá la Encuesta Nacional de los Hogares (ENGH) para el año 2012-13 recientemente publicada y de acá la homónima para el año 2004-05. Paso seguido corré sobre ambas base ésta rutina de Stata (que podés descargarte de acá y ejecutar sin necesidad de instalar).

La rutina* hace lo siguiente.

1) La ENGH tiene un detalle del gasto de los hogares clasificado en 1048 tipos de artículos distintos. Como la información está en pesos y en cantidad, estimo el precio unitario para cada artículo. Entonces, por ejemplo, para el articulo “Galletitas envasadas dulces” hay 9716 precios unitarios (por kilo), que ordenados de menor a mayor se ven como el siguiente gráfico. A partir de allí calculo el precio mediano (el del medio) de cada uno de los 1048 artículos. En total la base tiene 1.1 millones de precios unitarios.

2) Paso seguido se repite el proceso con la ENGH del año 2004

3) Luego se empalman las dos bases a partir de lo cual se calculó la variación del precio mediano para cada uno de los 1018 artículos (30 no empalmaron). Excluyendo los extremos con algunos datos medios anómalos, la distribución de las variaciones acumuladas se ve en este gráfico

4) Con esta variación por artículo se calcula cual habría sido el gasto total de 2004 a precios de hoy. A la diferencia entre lo que efectivamente se gastó y ese número la llamo: suspenso…………inflación.

Moraleja: Según el INDEC, la inflación entre los 8 años que separan el periodo de la primera encuesta (octubre de 2004 a diciembre de 2005) con las segunda (marzo de 2012 a marzo de 2013) es de 311%, incluso por arriba del 288% que surge de los índice de Bevacqua o de Natalio y, obviamente, absurdamente superior al 90% que también reporta el INDEC.

Atte

Luciano

*la rutina es mejorable. En breve subo una versión mejor.

miércoles, enero 22, 2014

Palos porque bogas, palos porque no bogas.

Hoy Miércoles, el Central dio sobre el cierre de la jornada bursátil, una señal fuerte, devaluando en menos de media hora $0.25 (3.6%) el tipo de cambio oficial, hasta $ 7.12. Después de casi dos meses de un goteo a buen ritmo (sin contar el salto de 25 centavos, 0.36% diario en 20 días, 0.32% desde que asumió Fabrega) el movimiento de hoy podría marcar el fin del gradualismo hacia algo más acelerado. Al respecto algunos apuntes desordenados.


Una vez tomada la decisión de devaluar (e incorporada en las expectativas de la gente) el gradualismo (también conocido como “la tablita”) es una mala idea. La tablita (digamos, una devaluación de 5%/6% mensual) implica convertir al dólar en una apuesta segura que deja en desventaja a los usos alternativos de los fondos. Alcanza con pensar el desproporcionado desarbitraje que existe, por ejemplo, con un depósito a plazo fijo que pague entre 1.5%/2.0%.

Los efectos negativos de este desarbitraje son muchos y se combinan con la brecha cambiaria para generar un escenario recesivo e inestable. Retrasa exportaciones (por ejemplo, la venta de granos) y acelera importaciones, incentiva subfacturación de expo y sobrefacturación de impos, desincentiva el consumo y la inversión, pone en riesgo el fondeo de los bancos, invita a bicicletas financieras (que pone recursos en actividades estériles) y a retrasos en las cadenas de pagos. En definitiva, no puede durar demasiado en el tiempo sin tener efectos perversos sobre la actividad económica y el propio objetivo de estabilizar el balance de pagos.

Además, el camino gradual a esta velocidad, galope muy lejano del aquel trote lento de los últimos años, incrementa la incertidumbre respecto a los precios relativos, o dicho de otra manera, vuelve más dudosa la respuesta a la pregunta “¿Dónde termina la suba del dólar?" Cada precio que se decide con el ajuste gradual en curso es un precio que puede quedar mal parado cuando la devaluación finalice, dando inicio a una nueva ronda. Así, la incertidumbre de precios relativos invita a ajustes preventivos

Frente a este escenario, una devaluación rápida y definitiva para llegar al precio objetivo es una mejor alternativa. Si el Banco Central hubiera decidido, por ejemplo, que quiere un dólar a fines de agosto $9.0 (equivalente a una devaluación de 5.0% durante entre enero y ese mes) ¿Por qué no llevarlo a $ 9.0 hoy y fijarlo de aquí a agosto?

La respuesta obvia es el riesgo de contagio. El gobierno puede resultar incapaz – sea por voluntad o capacidad política- de sostener en el tiempo un esquema distinto de precios relativos (digamos, en orden decreciente de suba: dólar, tarifas, precios, salarios, tasas) lo cual implica que el intento de mejorar el tipo de cambio real resulte no solo estéril sino contraproducente, en tanto los reacomodamientos de precios relativos implicarán más inflación.

Por eso es indispensable que el gobierno acompañe este esfuerzo por reacomodar el tipo de cambio real - sin el cual el riesgo de desbarranco de aquí a 2015 es bastante alto – con señales claras que nos ayuden a coordinarnos. “Señores, la economía esta nominalmente en riesgo” debería más o menos decir la señal “Así que busquemos la forma de que el tipo de cambio se quede allá arriba, las tarifas eléctricas acá, los precios por aquí y los salarios no más allá de acá. Nosotros nos comprometemos a que el Banco Central no monetizará más de tanto, y buscaremos contener el impacto social retocando este plan y aquella jubilación”.

Parece algo muy complejo, pero coordinar al sector privado y mediar en las pujas distributivas es justamente el rol que uno espera del Estado. El gradualismo ya no sirve, y la “terapia de shock” requiere un capital político y una capacidad de sintonía fina que no es obvio que el gobierno tenga. Por eso, los próximos tres meses, cuando los nuevos precios relativos y las reacciones defensivas sean más evidentes, son críticos.

Hay que pasar el verano.

jueves, enero 16, 2014

El precio justo

Entre las series del relevamiento de precios online que hacemos en Elypsis (a partir de cual espero armar índices de precios para América Latina antes de fin de año) tenemos las de muchos productos que forman parte del flamante plan de “Precios Cuidados”. Lucha mi sentido común con perder tiempo en analizar este nuevo y particularmente absurdo acuerdo de precios, pero va una pequeña colección de perlitas que encontré en un primer vistazo. Todo lo reportado corresponde a cadenas de supermercados de Capital Federal. Donde no aclare lo contrario, lo que se muestra es el precio semanal en una de esas cadenas. Los precios finales, en todos los casos, coinciden con los precios cuidados. Aquí va

La competencia que cinco cadenas de supermercados tenían en el mercado de caldos de gallina (sic) convergió a la Pax cuidada de $ 7.90 por caldo "Wilde" de 114 gramos. Yendo de la competencia de precios a la colusión dirigida.

ALGO QUE NO VAMOS A PERMITIR, QUE ES IM PER DO NABLE, ES QUE MOCORETA NO ACEPTE EL ROL QUE LE HA TOCADO. ABAJO MOCORETA, QUE ACA EL QUE MANDA ES CARIOCA.

¿Que habrá - o no habrá hecho - hecho el pobre Tregar para que le dieran un precio cuidado 13% menor que el de su competencia?

Violencia de genero! El Estado intervino para corregir tamaña injusticia sexista en el mercado de desodorantes.

En muchos casos se ven colchones de 15%/20%/25% antes de congelar. En algunos incluso más

En dos supermercados del mismo grupo (uno primera línea, el otro discount) los precios cuidados convergen arriba


Y para que no me acusen de elegir solo los casos malos, aquí un par en los que el acuerdo convergió hacia abajo

Sorry, chicos, el excel con la matriz insumo producto nos da que descremarla sale 30cvs, así que van a tener que arreglarlo

"Anana, manzana, multifruta, naranja. eh masomeno lomesmo" "Pero nuestra matrix de insumo produ....." "Ponele 1.60"

¿Quién tuvo la idea de fijar el precio del morrón? Avísenle al precio de mercado que el "cuidado" esta 25% arriba suyo

Atte

Luciano

miércoles, diciembre 18, 2013

Encandilados por el Stop

Fines de diciembre es un momento ideal para hacer balances, y hacer balances exige un esfuerzo totalmente incompatible con remontar un blog al que, pobrecito, tengo relegado hace rato. Pero hagamos el intento.

La atención macroeconómica estuvo puesta, durante el año, en la caída de reservas, que de USD 43mm a fines de 2012 pasaron a USD 30mm (bastante lejos de aquel pronóstico que hiciera en enero, que no difería tanto del consenso de aquella época). Proyectar en el tiempo el desplome del 30% de las reservas de este año despierta los fantasmas de aquellas crisis de balance de pagos que nos golpearon de distinta forma en más de medio siglo de stops and goes. A razón de USD 13mm por año terminaríamos 2015 con menos de un mes de importaciones de reservas.

Sin embargo, por varias razones, creo que los problemas de balance de pagos son preocupantes pero no alarmantes y que el verdadero daño se esconde en otro lado.

En primer lugar, porque la caída tan abrupta durante este año se explica en gran parte por factores transitorios o de única vez con lo cual, si bien es probable que las reservas sigan cayendo, es difícil creer que lo harán al mismo ritmo. El Central repago deuda por unos USD 2.0mm, el déficit de tarjetas alcanzó un pico de USD 6.5mm en nueve meses que es esperable comience a revertirse, la caída en el pago anticipado de exportaciones (que ahora se pagan cash) retraso la entrada de unos USD 1.5mm de exportaciones, cayó el precio del oro generando casi USD 1.0mm de pérdidas, el campo retuvo unos USD 3.5 en stocks de soja (que eventualmente entrarán). Pequeños factores que, combinados, convirtieron a 2013 en una tormenta perfecta.

En segundo lugar, porque no hay en el balance de pagos grandes problemas de stocks, salvo quizás en el de stocks de gas y petróleo que esperan a Vaca Muerta. Al ser un problema estrictamente de flujos, reequilibrarlo es menos complejo que si hubiera que lidiar en simultáneo con la refinanciación de deudas

En tercer lugar (es casi un dos bis, pero es un lindo recurso dar tres argumentos), porque el problema de balance de pagos es mayormente un problema de cuenta capital, es decir, un problema de confianza en el peso. Aunque el atraso cambiario ya afecta la cuenta corriente (este año por primera vez en la década tuvimos déficit de cuenta corriente) la principal anomalía de nuestro balance de pagos es la cuenta capital sistemáticamente negativa, hoy solo contenida por el cepo cambiario.

La combinación permite entrever que cuando en 2016 asuma el ejecutivo un gobierno con capacidad de resolver el problema de cuenta capital y de desconfianza del peso (digamos, logrando reinserción financiera internacional y quebrando la dominancia fiscal del banco central), tarea no trivial pero tampoco imposible, el balance de pagos dejara de implicar un riesgo de crisis inminente. La pregunta pasa a ser entonces si llegamos a fines de 2015 con reservas, cuya respuesta, por las razones que planteo en el primer punto, creo que es que sí. Es decir, no sobraran, pero no serán tales como para inducir una corrida indetenible contra el peso (especialmente porque la posibilidad de atacar la moneda está contenida por el cepo).

Por ello, creo que la principal herencia macroeconómica que dejará el gobierno no será el desbalance de dólares, sino el desbalance de pesos y el desajuste de precios relativos, dos problemas de solución (políticamente) más compleja que el anterior, porque implica mediar entre ganadores y perdedores.

En este post de junio decía “La debilidad fiscal y el financiamiento con emisión se complementan con (…) la debilidad política. La falta de credibilidad y de capacidad de “enforcement” que coordinen expectativas y decisiones y la necesidad de recuperar adhesiones suelen tener consecuencia negativas tanto sobre las cuentas públicas como sobre el proceso inflacionario. La tentación de hacer concesiones económicas financiadas con dinero recién salido de la casa de la moneda suele ser inversamente proporcional con el capital político. O dicho de otra manera ¿Alguien duda que los recursos del central (sus reservas o sus pesos) son un botín lo suficientemente tentador como para que un ejecutivo codicioso se abstenga de utilizar si la situación electoral se le complica?”.

La reciente resolución del conflicto policial y el riesgo de contagio no solo hacia otros gremios del estado sino hacia el resto de las paritarias en 2014 o la permanente postergación en la corrección del multimillonario derroche en subsidios (cuyas consecuencias vemos en estos días de calurosos apagones) son tan solo dos ejemplos. Es difícil Imaginar a un tesoro austero en años de bajo crecimiento y poco probable que lleguemos a fines de 2015 con cuentas públicas saneadas (salvo, claro, que Capitanich y sus deseos de ser presidente logren internalizar en el ejecutivo los costos que le dejan al sucesor). Resolverlo será para el sucesor, quien tendrá que elegir a quien decepcionar, un problema de economía política complejo.

Todo esto converge a la peor de las herencias que dejará el gobierno: La economía se sostiene hoy en un esquema insostenible de precios y retornos relativos irreales, subsidios cruzados e incentivos perversos y antidesarrollo: Tarifas de servicios públicos, transporte, tasas de interés, tipos de cambio múltiples, subsidios cruzados implícitos en la política comercial e incluso la inflación que implica una transferencia desde los tenedores de pesos hacia sus usuarios. Sincerar estas distorsiones (palabras con una carga histórica nada feliz) es una tarea mucho más desafiante que las anteriores.

¿Funcionará la economía de la década kirchnerista con otro esquema de precios relativos? Difícil, y administrar una transición a la que le queda poco espacio para el gradualismo, sin costos sociales y evitando quebrar la “estabilidad nominal” de alrededor del 25%, es una tarea cada vez menos sencilla, en la que el riesgo de accidente es alto. Todavía hay tiempo, pero cada vez menos.

viernes, diciembre 06, 2013

Volve Mecha, te perdonamos

Va un pequeño post con una pequeña idea, casi un plumero para sacarle las telarañas a este blog.

En los últimos meses, tras la desaceleración que siguió a la aceleración del descongelamiento que siguió a la desaceleración del congelamiento, la inflación (medida según el índice de precios cuyo chivo en esta oportunidad voy a obviar) se aceleró hasta alcanzar, en la última semana de noviembre, el nivel más alto de todo el año.

Sin embargo, el episodio de aceleración reciente tuvo una particularidad. A diferencia de Julio, la nueva aceleración estuvo más concentrada en menos rubros. El siguiente gráfico es un histograma de la variación mensual de las 280 categorías individuales que componen el índice. Lo primero que salta a la vista es que el 2.4% de suba tuvo a cerca del 45% de las categorías creciendo entre 2.0% y 4.0%, alrededor de 10% haciéndolo entre 4.0% y 6.0% mientras un 5% crecía más de 10% en el mes. En noviembre, en cambio, el dibujo se achata. La suba fue algo menor durante el mes (en promedio) pero menos categorías se ubican en el medio. 30% crecieron entre 2.0% y 4.0%, 17% entre 4.0% y 6.0% y casi 10% más de 10%.

Esto se explica en gran parte por la suba que cuatro rubros tuvieron en los últimos meses. Los panificados -o los derivados del trigo en general-, carne vacuna - el otro sector tocado por el dedo mágico del funcionario que todo lo que tocaba rompía - y las frutas y verduras, afectadas por heladas a mitad de año. Sin minimizar el impacto sobre la capacidad de compra del peso (en conjunto representan más del 15% de la canasta de consumo), la característica común es que podría (noten el condicional) ser fenómenos transitorios.

Ahora bien, si se excluye esos tres rubros de la estimación, en una aproximación imperfecta a la inflación “core”, lo que se obtiene es el siguiente gráfico. La inflación acumulada para todo el periodo del relevamiento (que arranca en febrero) pasa de 25.5% a 20%, es decir, mas de cinco puntos explicados por esos tres rubros.

Entonces, si esto efectivamente es así (y pongo el condicional porque soy consciente de los problemas de medición que implican la estimación muestral con la que trabaje) entonces cambia tanto el diagnóstico como la pregunta relevante, que ya deja de ser “¿Por qué se acelera la inflación?” Para pasar a ser ¿Por qué NO se acelera la inflación, aún en un año con ajustes de tarifas y fuerte aceleración del ritmo de devaluación? (la contracara es “¿Por qué subió la inflación en 2012”?)

La respuesta, creo, puede venir por el silencioso giro que, desde hace unos seis meses, ha tenido el Banco Central, pero ese es otro post.

Atte.

Luciano

Ps: Aclaración, el resultado descripto depende crucialmente de las ponderaciones utilizadas. Si en vez utilizar las ponderaciones del IPC viejo utilizo las del IPC de la Ciudad de Buenos Aires el fenómeno desaparece.  

De hecho, la inflación reportada por el gobierno de la Ciudad con y sin Alimentos y Bebidas es prácticamente igual.. Moraleja: Es muy muy muy dificil diagnosticar la coyuntura sin un indice oficial de precios creible.

jueves, diciembre 05, 2013

Volve Moreno, te perdonamos

Según el Indice de Precios que elaboramos en Elypsis a partir del relevamiento online (indice que cubre el 80% de la canasta de consumo), la inflación en la semana que va del 25 de noviembre al 1 de diciembre fue de 1.0%,  la mas alta de todo el año. Por arriba, incluso, de las semanas que siguieron al descongelamiento.


Una despedida perfecta para un hombre que rompió todo lo que toco.

viernes, septiembre 13, 2013

¿Aire para las reservas?

Comparto columna que salió hoy en el semanario El Economista

El maíz y la soja Dos aliados impensados para las reservas hacia fin de año

La campaña agrícola 2012/2013 presenta un conjunto de factores atípicos respecto a campañas pasadas que podrían generar en los próximos meses noticias positivas que apuntalen la declinante evolución de las reservas.

En primer lugar, la crisis del sector triguero produjo un cambio en el mix productivo agrícola hacia un mayor peso relativo de la soja. Este desplazamiento, que paradójicamente podría implicar un saldo positivo de hasta US$ 1.500 millones durante la campaña, implicó un cambio en la estacionalidad del ingreso de divisas que fue menor durante el primer trimestre del año, de unos US$ 1.200 millones, que, en situaciones normales, deberían haber sido compensados hacia mediados de año. A su vez, estos cambios se complementaron con un segundo efecto, más contemporáneo y de mayor magnitud.

La presenta campaña de soja presenta un patrón anormal de atraso en el ritmo de ventas. Hasta mediados de agosto, en el promedio entre las campañas 2004/05 y 2011/12, el 77% de la cosecha había sido vendida a exportadores o a la industria, cifra que cae a 60% en la presente campaña. Esta postergación de la venta equivale a 8,2 millones de toneladas o US$ 4.200 millones en exportaciones que, en circunstancias normales, ya habrían sido liquidadas a esta altura del año. Si bien esta mayor retención de stocks sojeros refleja en gran medida una decisión de portafolio que prioriza la preferencia por un activo indexado al dólar, el mayor ritmo de devaluación y las perspectivas de menores precios futuros, podrían normalizar el patrón de liquidaciones en los próximos meses.

Mientras tanto, crece la incertidumbre asociada a la campaña de maíz. En julio pasado, la Presidenta anunció que en la campaña agrícola 2012/2013 la Argentina estaría alcanzando un nuevo récord de producción agrícola de 105 millones de toneladas, por arriba de las 104 de la campaña 2010/11. El anuncio trajo como novedad una notable corrección al alza de las proyecciones de maíz hasta 32 millones de toneladas, generando una fuerte brecha por sobre las estimaciones del sector privado (cerca de 25 millones de toneladas).

Analistas del sector coinciden en que las actualizaciones metodológicas implementadas son sólidas y representan, de ser exitosamente implementadas, una mejora importante respecto a la medición previa, en base a un proyecto en el que se viene trabajando desde hace años. Pero creen, sin embargo, que la estimación en la presente campaña presenta resultados anómalos tanto en relación a los rindes empleados, sobreestimados por una extrapolación simple de las previsiones para las hectáreas medidas con el método anterior, como en lo referente al número de hectáreas sembradas, donde surgen datos de color de difícil explicación como la duplicación del área de maíz en Venado Tuerto o en Santiago del Estero.

Los datos de comercio exterior agregan más incertidumbre: a julio de este año, las exportaciones acumuladas de maíz ascendían a 15,4 millones de toneladas (13,8 desde marzo, cuando comienza la cosecha de la presente campaña), cifras históricamente altas, que superan en 26% y 31% el récord previo.Esta sorpresa positiva es consistente con dos historias. Por un lado, el nivel de exportaciones registrado reflejaría una menor absorción (contracara, por ejemplo, de la mayor liquidación de stocks vacunos) y una menor retención de stocks, con ventas anticipadas respecto a un ciclo normal de liquidaciones. Por el otro, sería el nivel de exportaciones que se observaría si, efectivamente, la producción fuera de 32 millones de toneladas.

El reciente anuncio de liberación de tres millones de toneladas de maíz para exportación lleva el cupo total a veinte millones, por arriba de las dieciocho millones de exportaciones disponibles que surgen de los cálculos privados, y en línea con la previsión oficial de mayor producción. Si bien no hay al momento elementos que permitan discernir entre ambas explicaciones, existe un riesgo al alza en las exportaciones de maíz que podrían adicionar hasta US$ 1.000 millones al saldo exportador para el año.

La combinación de ambos factores (la posible existencia de mayor maíz del previamente estimado y la aceleración en las ventas de soja) podría dar buenas noticias en los próximos meses, interrumpiendo o incluso revirtiendo –aunque lamentablemente sólo de forma transitoria– el sendero declinante de las reservas durante 2013.

martes, septiembre 03, 2013

Al pan pan

Mucho se ha hablado, en particular hace algunos años cuando aún existía algún punto de contacto que permitía el debate, sobre el rol que las commodities tuvieron en el inicio del proceso inflacionario que hoy, cinco años después de haber atravesado la barrera de los dos dígitos, carcome nuestra macro. En particular había – y aún hay – quienes, en el afán de tercerizar la responsabilidad de la política económica, consideran que fue el boom de commodities de 2007/2008 el principal disparador de la aceleración de inflación.

Posiblemente el exponente más puro de esta hipótesis sea este documento de Andres Asiain, quien no duda en afirmar que “LA RESPONSABILIDAD DE LA INFLACIÓN EN ARGENTINA ES DE JULIO COBOS”. Su argumento es simple. La suba de retenciones interrumpida por el voto no positivo del ex vicepresidente hubiera evitado el shock inicial de la suba internacional trasladada a los precios domésticos que, propagada luego por la puja distributiva, explica la aceleración inflacionaria. 

Hoy tenemos una triste coyuntura que sirve de experimento natural para poner a prueba esta hipótesis.

En el último año y medio el mercado de trigo ha vivido una de las peores crisis de su historia o al menos, porque tampoco es cuestión de estar exagerando, desde aquellos primeros embarques que Avellaneda festejara en 1878. En un plazo de un año y medio, el precio en pesos del trigo se multiplicó por 5 y por 2.5 en los últimos ocho meses, convirtiéndolo en el más caro de todo el planeta.

Sin embargo, no es el objetivo de este post analizar las consecuencias negativas de largo plazo de los errores por la improvisación voluntarista resumida en el slogan taquillero “cuidar la mesa de los argentinos” sino, en cambio, concentrarme en sus consecuencias macroeconómicas.

Como no me canso de repetir cada vez que tengo oportunidad de meter el chivo, en Elypsis hacemos un relevamiento de los precios online con una muestra ya clasificada de casi 120.000 precios diarios (sobre un total de medio millón), lo cual permite hacer un análisis bien detallado de la dinámica inflacionaria.

Dicho esto, La siguiente tabla resume la evolución desde marzo (cuando comenzó nuestro relevamiento) de los precios al consumidor de los productos derivados del trigo, junto a su peso en la canasta de consumo (que surge de las ponderaciones que utilizaba el IPC-INDEC antes de la intervención).

Entre febrero y agosto el precio del trigo se duplicó en pesos. Desde entonces, se registraron subas del 46% en la harina (la primera transformación industrial del trigo), de 20% a 26% en pan fresco y pan rallado y rebozadores (la más simple de la segunda transformación industrial) y entre 13% y 19% para los derivados algo más elaborados (pastas, golosinas, etc).

En promedio, tomando el peso de cada producto en la canasta, el precio de los derivados del trigo subió un 19%. O dicho de otra forma, por cada peso de suba del trigo, el precio al consumidor de sus derivados subió 19 centavos

Sin embargo, no es correcto asignar el total de la suba del precio de los derivados al precio del trigo, teniendo en cuenta que durante el periodo la inflación acumulada fue de alrededor de 10%. De esta manera, la elasticidad de los derivados se encuentra en algún punto entre el máximo (19%) y el mínimo (9%) que surge de netearle la inflación general. Seamos salomónicos y asumamos 15%.

Ahora bien, tenemos que un incremento del 100% en el precio del trigo sube el precio de los derivados un 15%, lo cual, en función de su peso en la canasta de consumo 6.4% equivale a 1.0% de incremento. Es decir, duplicar el precio en pesos del trigo agrega 1% a la inflación.

Téngase en cuenta que el trigo es el cultivo extensivo de mayor impacto en la canasta de consumo. El maíz afecta aún más indirectamente que el trigo. Una porción muy pequeña se consume crudo o en conservas, pochoclo o polenta, mientras el resto llega al consumidor luego de tres o cuatro transformaciones en forma de carne animal (donde se usa como alimento balanceado), o golosinas o gaseosas (por los azucares derivados del maíz) La soja es absolutamente irrelevante, salvo por el pequeño mercado de milanesas, leche o salsas de soja. El arroz representa aproximadamente 0.3% de la canasta, el sorgo no se consume y la cebada llega después de varias transformaciones en forma de cerveza (0.27% de la canasta).

Dicho esto, volvamos al trigo. Hubo una duplicación de su precio en pesos entre enero de 2007 y mediados de 2008 (lo cual, como vimos, sube 1% los precios al consumidor), mientras la inflación paso de 10% a un pico de 30%. Supongamos que las retenciones de cereales y oleaginosas se incrementaban en 10%, en ese caso la suba del trigo hubiera sido 90% y el impacto positivo sobre el IPC de 0.1%. Exageremos y dupliquemos el impacto. 0.2%...tripliquémoslo. 0.3%

Si, leyó bien. Hay quienes afirman que una aceleración de unos 20 puntos en la inflación podría haberse evitado no haciendo política macroeconómica, sino con una medida que contenía 0.3% de suba de precios.

20% vs 0.3%

Q.E.D.

miércoles, agosto 28, 2013

International ESC

Estimados, les comparto un video con mi participación en el programa "La Gran Historia" del canal HipsanTV de Londres, hablando sobre el desarrollo de la soja en Argentina y los desafios que genera en la macro.

viernes, agosto 02, 2013

El rey está desnudo

Estoy shockeado. Acabo de darme cuenta que, con un simple cambio metodológico, el INDEC acaba de destruir uno de los pilares del relato de la década ganada.

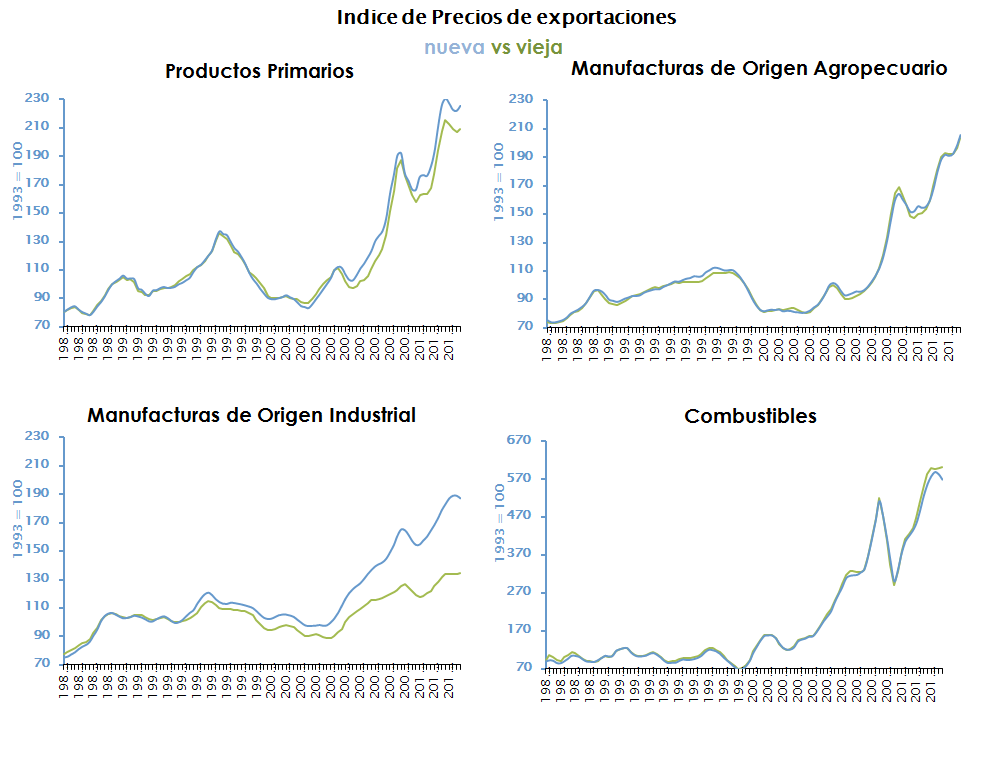
La historia es así. Hace algún tiempo, el INDEC realizó un cambio del año base con el cual mide los términos de intercambio del comercio exterior, es decir, los precios de las exportaciones y las importaciones. Como pueden ver aquí, el INDEC actualizó las ponderaciones del cálculo, pasando de usar las de 1993 a las de 2004*.

El pasaje de una base a la otra implico un fuerte cambio en la medición del efecto precio en las exportaciones, como pueden ver en el siguiente gráfico. Si con la base anterior el INDEC media un incremento del 100% en los precios entre 2001 y 2012, con la nueva base la suba paso a ser de 150%.


La contrapartida de una mayor suba del efecto precios es que una menor porción del crecimiento de las exportaciones (que crecieron un 200% durante el periodo) se explica por el efecto de mayores cantidades. Antes el INDEC registraba una suba del 55% en las cantidades durante la década, para pasar a 24% con la nueva base (0 3.7% y 1.8% anual equivalente).

Lo interesante es lo que pasa cuando uno analiza el cambio en las ponderaciones a nivel grandes rubros. El grueso del ajuste en el índice de precios corresponde a cambios en la medición del rubro de Manufacturas de Origen Industrial, mientras Productos Primarios, Manufacturas de Origen Industrial y Combustibles registran cambios menores.

La cuestión es que, nuevamente, la contrapartida de un mayor efecto precios en las exportaciones MOI son menores efectos cantidades, como se refleja en el siguiente gráfico.

Con el cambio de base, el INDEC pasó de registrar un crecimiento de las MOI de 132% entre 2001 y 2012 (o 7.2% anual) al también bueno pero menos impresionante 80% (o 5.0% anual). Lo interesante es que con esta corrección, el crecimiento de las exportaciones industriales durante el periodo de Tipo de Cambio Real Alto y Estable pasó de ser similar al de la década previa de Tipo de Cambio Real Bajo y Estable (con subas de 132% y 175% respectivamente) a ser casi la mitad (80% vs. 153% con la nueva base).

Repito.

Con el cambio de base, el crecimiento de las exportaciones industriales durante el periodo de TCRAE pasó de ser similar al de la convertibilidad a ser casi la mitad con la nueva base.

Espero que me alcance el fin de semana para reponerme del shock

Atte

Luciano

*Por las dudas, vale aclarar que, a diferencia de otros índices, y como explicaba hace tres años en este post , los datos de comercio exterior del INDEC son más creíbles y menos susceptibles a dibujos.

jueves, julio 25, 2013

Inflación heterodoxa

Lucho contra mi conciencia al escribir este post por dos características que me incomodan. Por un lado, porque es un publipost, una suerte de publicidad no convencional del trabajo que hacemos en Elypsis. Por otro, porque es un post particularmente buchón, característica que trataré de licuar apelando al secreto estadístico. Pero me debo a mis lectores, así que heme aquí.

Como sabrán, y como he publiposteado aquí y aquí, en Elypsis realizamos un relevamiento de precios online con el cual, al día de la fecha, descargamos alrededor de medio millón de precios de algo menos de 100 fuentes (supermercados, casas de electrodomésticos, bazares, distribuidoras, corralones y venta de materiales de construcción, entre otros) una porción de lo cual, luego de haber sido procesado, forma parte del Índice de precios que publicamos semanalmente.

La cuestión es que, además de un análisis de la evolución de precios agregada, la base de datos nos permite desmenuzar la información a un nivel muy alto de desagregación. Buceando en esos datos es que encontré la siguiente perlita, un fenómeno que sin duda es conocido, pero al cual ahora puedo ponerle algún número.

La evolución del índice, que captura aproximadamente el 40% de la canasta del IPC (para ver si composición, haga click acá), muestra lo que parecen ser cuatro periodos: (a) Un primer periodo, desde febrero hasta mayo, de cumplimiento, en el cual la variación de cuatro semanas era en promedio 0.4%/0.5% (b) un segundo periodo de “elusión” durante mayo, en el cual comenzaron a acelerarse las subas aún con el congelamiento vigente (la suba se dio principalmente en las cadenas regionales y locales y se mantuvo en las cadenas nacionales) (c) el tercer periodo de descongelamiento durante julio, en el cual muchos productos subieron de precio (llegamos a registrar subas semanales hasta en el 30% de los productos la muestra), con una variación que llegó a tocar el 3.5% y finalmente (d) el periodo actual, que comienza en julio, con una variación oscilando en 2.8%/2.9%.


La variación acumulada, tomando como referencia el primer día del congelamiento en febrero, se ve en el siguiente gráfico. Tomando como contrafáctico una variación de 1.8% cada cuatro semanas, lo que vemos es que, al final del día, los precios se ubican hoy un 2% por debajo de lo que hubieran estado sin congelamiento, aunque con una brecha que se cierra aceleradamente. Resta ver si, dentro de algunas semanas cuando los índices converjan, la suba se desacelera o si, en cambio, la saga del congelamiento descongelado nos deja en un escalón de inflación más alto que antes.

Sin embargo, hay un factor importante que la metodología que usamos no refleja (aún), y que esconde un problema adicional. Hay inflación encubierta. Permítanme mostrárselos con un ejemplo.

Tomemos, por ejemplo, la evolución del precio del pan lactal de rodajas finas de tres importantes marcas en un importante supermercado. El siguiente gráfico muestra cómo, de punta a punta, el precio de venta en una marca pasó de $17.99 a $22.59 (25.6%), en otra de $22.69 a $27.99 (23.4%) y la tercera de $10.99 a $12.99 (18.2% esta última tiene una presentación más chica).
Sin embargo, en los tres casos se presenta una discontinuidad en las series en algún momento de mayo. Al tercer mes del congelamiento, en los tres casos se observa el tradicional mecanismo de elusión de los controles de precios. La marca 1 lanzaría el envase de 620 gramos, discontinuando en junio el de 650 gramos, la marca dos el de 590, discontinuando la presentación de 620 gramos, y la marca tres la de 350, discontinuando la de 370

Cuando uno corrige por el menor tamaño de los productos obtiene lo que se ve en el siguiente gráfico. En la marca uno, la variación paso de 25.6% por envase a 31.6% por kilo, la segunda paso de 23.4% a 29.6% y la tercera de 18.2% a 25.0%. Es decir, unos cinco puntos más que sin la corrección*. 


No pretendo con esto hacer un punto sobre los panes lactales, que mire primero simplemente porque están en la primera categoría del índice, sino sobre dos fenómenos más generales. Por un lado, la pérdida de valor del peso se refleja no solo en la suba de precios, sino también en el deterioro de la calidad de los productos, una suerte de inflación escondida, no convencional, ejem...heterodoxa. Por otro lado, está el punto que ya mencionaba en este post. Regular precios no sirve como sustituto de la política macroeconómica para bajar la inflación. La capacidad de enforcement de una regulación amplia es muy baja. La eficiencia de una regulación acotada es poca, y hasta contraproducente.

Sin incorporar esta simple afirmación, parte de ese pequeño consenso mínimo que compartimos la gran mayoría de los economistas, al quehacer de la política económica, no debiéramos extrañarnos si en un futuro no muy lejano abandonemos (y no para mejor) la comodidad de las tasas de inflación de 20%/25% que tenemos desde hace un lustro.

Fin del espacio publicitario