
jueves, enero 22, 2009

Despechado
"Tenés que conocerla, Boludo. No seas caprichoso" me insistían hasta el hartazgo. "Noo, no jodan" contestaba yo siempre. Las primeras veces me reía pero la cuarta o quinta ya era un taxativo "Basta loco, no insistan. No es para mí. Ya traté otras veces y siempre fue una perdida de tiempo"
Pero finalmente cedí. La conocí estando con mis amigos y, para ser sincero, al principio no me convencía demasiado. Pero a los pocos días ya estaba en casa revolucionándome la vida. ¡Que recuerdos, Dios! Fueron 6 u 8 meses, tal vez un año, únicos e irrepetibles. Me acuerdo de estar cabeceando en la oficina sufriendo por el sueño, pero feliz rememorando los mejores momentos de una noche anterior en vela.
y así me acompañó en dos de los mejores años e mi vida.
Hasta que un día, creo que hace 7 meses, deje de tener noticias. Nada, niet. Silencio de radio. Expectativa. ¿Que pasó? ¿Porque no vuelve? ¿Cómo puede tratarme así a mi, Elemaco? ¿Cómo pudo traicionar tanta fidelidad, tanta adicción? Mis amigos que la conocían tampoco tenían noticias. Nada. Muchos compartian ese vacío en el estomago. Para ser sincero, ya era parte de la vida de todos.
La maldije. La critiqué despiadadamente y me convencí de haberla olvidado. Probé con otras. No puedo negar que la pasé bien, que me divertí mucho y tuve momentos interesantes. Pero ninguna le llegaba ni a los talones. Eran todas, con suerte, una mala copia...
...hasta que ayer apareció de nuevo. ¡Te extrañaba tanto, tanto! ¿Cómo pude haber dicho todo lo que dije? Pero el corazón tiene razones que la razón no entiende, y hoy late como hace tres años.
¡¡Gente, arrancó la 5ta temporada de LOST!!
Pero finalmente cedí. La conocí estando con mis amigos y, para ser sincero, al principio no me convencía demasiado. Pero a los pocos días ya estaba en casa revolucionándome la vida. ¡Que recuerdos, Dios! Fueron 6 u 8 meses, tal vez un año, únicos e irrepetibles. Me acuerdo de estar cabeceando en la oficina sufriendo por el sueño, pero feliz rememorando los mejores momentos de una noche anterior en vela.
y así me acompañó en dos de los mejores años e mi vida.
Hasta que un día, creo que hace 7 meses, deje de tener noticias. Nada, niet. Silencio de radio. Expectativa. ¿Que pasó? ¿Porque no vuelve? ¿Cómo puede tratarme así a mi, Elemaco? ¿Cómo pudo traicionar tanta fidelidad, tanta adicción? Mis amigos que la conocían tampoco tenían noticias. Nada. Muchos compartian ese vacío en el estomago. Para ser sincero, ya era parte de la vida de todos.
La maldije. La critiqué despiadadamente y me convencí de haberla olvidado. Probé con otras. No puedo negar que la pasé bien, que me divertí mucho y tuve momentos interesantes. Pero ninguna le llegaba ni a los talones. Eran todas, con suerte, una mala copia...
...hasta que ayer apareció de nuevo. ¡Te extrañaba tanto, tanto! ¿Cómo pude haber dicho todo lo que dije? Pero el corazón tiene razones que la razón no entiende, y hoy late como hace tres años.
¡¡Gente, arrancó la 5ta temporada de LOST!!
Si ven un nuevo parate en el blog, ya saben porque es.
Atte
Ele
PD: ¡Te amo, Obama! ¡Gracias por devolvernos LOST!! Maldito Bush.
martes, enero 20, 2009
Houston, we have a problem here

El gráfico que abre el post muestra, para 9 provincias argentinas, la evolución de los índices de precios al consumidor entre octubre de 2006 y diciembre de 2008. Como puede verse, luego del pico (Crisis del campo + salariazos sin revolución productiva + demanda voladora) de abril/mayo/junio comienza un descenso que se acuesta hacia fin de año en una cifra que oscila alrededor del 20%
Sumándome a la ola de Artemio, afirmo taxativamente, “Houston, we have a problem here”.
Entrar a un proceso recesivo con una inflación del 20% no es joda. Sin financiamiento fresco para un impulso fiscal, (canto pri no vale contar como política expansiva lo que se gaste de la expropiación previsional) y con las tasas de interés en terreno real por primera vez en 4/5 años y una fuga de capitales en marcha ¿Qué nos queda? ¿Qué nos queda?
¿La devaluación? ¡Mi dios! ¿Ya asumiste, amigo mío que eufórico apoyaste el modelo integrador de tipo de cambio alto, que devaluar licua salarios? En caso afirmativo ¿Ya te animas a reconocer sin vergüenza que el principal motor del crecimiento 2003-2006 fueron los salarios bajos y las ganancias extraordinarias no agrestes? ¡Upale!, pero ¿Cómo llevar el dólar, digamos, a 4 pesos sin garantías de que eso no se te vaya a precios? ¿No hace falta para eso que se frene la puja distributiva que arrancó hace tres años?
¿Y vos, Gorilote amigo? ¿Por qué no gritas más que la inflación esto, que el fin del mundo, que alguien piense en los niños y en los pobres y en los niños pobres? Sino no podés pedir que suban el tipo de cambio ¿No? Sube el tipo de cambio, suben los precios, sube el dólar. Uff Esa la conocemos ¿No? Mejor hacer desaparecer el debate de los diarios.
¿Entonces? ¿Qué hacemos? ¿Cómo nos salvamos de esta? ¿Ajustamos (fucking word) el cinturón o ajustamos el cinturón?
Sumándome a la ola de Artemio, afirmo taxativamente, “Houston, we have a problem here”.
Entrar a un proceso recesivo con una inflación del 20% no es joda. Sin financiamiento fresco para un impulso fiscal, (canto pri no vale contar como política expansiva lo que se gaste de la expropiación previsional) y con las tasas de interés en terreno real por primera vez en 4/5 años y una fuga de capitales en marcha ¿Qué nos queda? ¿Qué nos queda?
¿La devaluación? ¡Mi dios! ¿Ya asumiste, amigo mío que eufórico apoyaste el modelo integrador de tipo de cambio alto, que devaluar licua salarios? En caso afirmativo ¿Ya te animas a reconocer sin vergüenza que el principal motor del crecimiento 2003-2006 fueron los salarios bajos y las ganancias extraordinarias no agrestes? ¡Upale!, pero ¿Cómo llevar el dólar, digamos, a 4 pesos sin garantías de que eso no se te vaya a precios? ¿No hace falta para eso que se frene la puja distributiva que arrancó hace tres años?
¿Y vos, Gorilote amigo? ¿Por qué no gritas más que la inflación esto, que el fin del mundo, que alguien piense en los niños y en los pobres y en los niños pobres? Sino no podés pedir que suban el tipo de cambio ¿No? Sube el tipo de cambio, suben los precios, sube el dólar. Uff Esa la conocemos ¿No? Mejor hacer desaparecer el debate de los diarios.
¿Entonces? ¿Qué hacemos? ¿Cómo nos salvamos de esta? ¿Ajustamos (fucking word) el cinturón o ajustamos el cinturón?
viernes, enero 16, 2009
Lets go for a drink!
¿Qué pasa por tu cabeza cuando alguien te dice "¿Vamos a tomar algo?"? (click para agrandar)


¡Buenisimo!
Feliz viernes
Ele


¡Buenisimo!
Feliz viernes
Ele
jueves, enero 15, 2009
Trivia
Las series en el gráfico que ven a continuación muestran el porcentaje del construcción pública nacional realizado en dos provincias argentinas entre 1993 y 2006. Así, por ejemplo, si la línea roja fuera Tierra del Fuego (no lo es), la lectura seria “En el año 2003, el 2,5% de la construcción pública nacional se realizó en Tierra del Fuego”

¡Me juego los restos de Vitel Tone del freezer a que si le pregunto a 200 personas cuales son esas dos provincias, no se equivoca ni uno!
Atte
Elemaco
PD: Fuente
PD2: ¿Ya estás siguiendo a ESC?
martes, enero 13, 2009
Nonsense
La pregunta sería ¿para que será que el BCRA tiene un Programa Monetario (PM)?.
Cuando se ideó, el objetivo era claro: es un paso intermedio hacia un esquema de Metas de Inflación. Pero ido Prat Gay la cosa cambió. Sin embargo, todavía se podía usar (o forzar) una justificación teórica que vincula el mismo con la estrategia de tipo de cambio: para mantener el dólar hay que emitir pesos, pero para que esos pesos no sean inflacionarios mejor sacarlos por algún otro lado (divague realacionado acá). Además, dirá el BCRA, que su querido PM tiene “la intención (de) proveer a los ciudadanos de mayor certidumbre sobre las condiciones monetarias presentes y futuras” (¡¿?!).
En cualquier caso, desde 2006 que la “meta intermedia” (ya que la “meta final” sería la estabilidad de precios) del PM es el agregado monetario M2 que incluye billetes y monedas, depósitos a la vista del sector privado y depósitos a la vista del sector público también conocido como la “demanda de dinero transaccional”. Así, la cosa es muy fácil y hablar de nosecuantos trimestres seguidos de cumplimiento es, en el mejor de los casos, trivial.
La historia de 2006-08 es elocuente. La forma que usa el Central para mantener la cantidad de dinero dentro de sus metas (y así preservar el “equilibrio monetario”) y acomodar los crecimientos de la demanda de dinero privada simplemente modificando la composición de los depósitos del sector público: saco de una cuenta a la vista y lo pongo en un depósito a plazo o viceversa (con alguna otra triquiñuela en el medio). Dicho de otra forma, el Programa Monetario consiste en sacar o poner plata dentro de M2 vía sector público de forma de cumplir "la meta".
 Por eso, es claro que este PM no servía para un catzo. Entons, a fines de 2007, el BCRA se mandó con una jugada importante y le agregó al PM una meta para fin de año para el agregado M2 Privado (que es M2 menos vista del sector público). El tema es que al sacar al sector público, el BCRA pierde control directo sobre su “meta intermedia” y debe operar a través de otros canales para alcanzar sus objetivo (¿la(s) tasa(s) de interés?).
Bue, como verán en el gráfico de arriba a la derecha, en 2008 la demanda de dinero transaccional del sector privado se hizo puré y creció sólo un 8,4% nominal!! Sáquele la inflación que le guste y verá que en términos reales la demanda de pesos se evaporó. Dado que BCRA esperaba un crecimiento del M2 privado sensiblemente superior, el PM08 finalizó con un incumplimiento de la meta: Shame on you Tincho!
 Claro, no es que esto no se pueda explicar. Dirá Tincho: “Esta cifra se encuentra por debajo del límite inferior del rango previsto por el Programa Monetario 2008 debido a una caída en la demanda de dinero mayor a la esperada. Este desvío tuvo su causa en que, al momento de establecer el rango, resultaba imprevisible la intensidad y magnitud de los shocks adversos que afectaron la demanda de dinero a lo largo del año.” Además, en 2008 fueron muchos los bancos centrales del mundo que no cumplieron sus objetivos (aunque para ellos, son de inflación).
Pero ¿es sólo a mi que esta justificación me suena del todo sin sentido?. Se podrá decir que la magnitud del shock era impredecible, que las condiciones globales, que la peor crisis en décadas, etc, etc. Pero, volvemos a la pregunta del comienzo: ¿cuál es la objetivo del PM si durante años nos presentas un programa que se cumple desde el vamos, y cuando la agregás una accesorio más complejo no lográs mantener tu compromiso?.
Quizás lo mejor será eliminar el bendito PM, al cuál nadie le hace caso, tiene muy poca relevancia práctica y sólo te puede traer, son problemas. Bah... igual, en medio del gran quilombo global, esto es moco de pavo.
Salut!
G.
PD: Che, pero que lindo que le escriben los discursos al presidente del BCRA. La verdad que hay demasiada gente que sabe ahí… pero, ¿por qué pasan estas cosas?
PD2: Para la tribu, el esquema de intervensión esterilizada... ¿supone que el dinero es endógeno o exógeno?. Ojo con la respuesta que puede tener trampa.
Cuando se ideó, el objetivo era claro: es un paso intermedio hacia un esquema de Metas de Inflación. Pero ido Prat Gay la cosa cambió. Sin embargo, todavía se podía usar (o forzar) una justificación teórica que vincula el mismo con la estrategia de tipo de cambio: para mantener el dólar hay que emitir pesos, pero para que esos pesos no sean inflacionarios mejor sacarlos por algún otro lado (divague realacionado acá). Además, dirá el BCRA, que su querido PM tiene “la intención (de) proveer a los ciudadanos de mayor certidumbre sobre las condiciones monetarias presentes y futuras” (¡¿?!).
En cualquier caso, desde 2006 que la “meta intermedia” (ya que la “meta final” sería la estabilidad de precios) del PM es el agregado monetario M2 que incluye billetes y monedas, depósitos a la vista del sector privado y depósitos a la vista del sector público también conocido como la “demanda de dinero transaccional”. Así, la cosa es muy fácil y hablar de nosecuantos trimestres seguidos de cumplimiento es, en el mejor de los casos, trivial.
La historia de 2006-08 es elocuente. La forma que usa el Central para mantener la cantidad de dinero dentro de sus metas (y así preservar el “equilibrio monetario”) y acomodar los crecimientos de la demanda de dinero privada simplemente modificando la composición de los depósitos del sector público: saco de una cuenta a la vista y lo pongo en un depósito a plazo o viceversa (con alguna otra triquiñuela en el medio). Dicho de otra forma, el Programa Monetario consiste en sacar o poner plata dentro de M2 vía sector público de forma de cumplir "la meta".
 Por eso, es claro que este PM no servía para un catzo. Entons, a fines de 2007, el BCRA se mandó con una jugada importante y le agregó al PM una meta para fin de año para el agregado M2 Privado (que es M2 menos vista del sector público). El tema es que al sacar al sector público, el BCRA pierde control directo sobre su “meta intermedia” y debe operar a través de otros canales para alcanzar sus objetivo (¿la(s) tasa(s) de interés?).
Bue, como verán en el gráfico de arriba a la derecha, en 2008 la demanda de dinero transaccional del sector privado se hizo puré y creció sólo un 8,4% nominal!! Sáquele la inflación que le guste y verá que en términos reales la demanda de pesos se evaporó. Dado que BCRA esperaba un crecimiento del M2 privado sensiblemente superior, el PM08 finalizó con un incumplimiento de la meta: Shame on you Tincho!
 Claro, no es que esto no se pueda explicar. Dirá Tincho: “Esta cifra se encuentra por debajo del límite inferior del rango previsto por el Programa Monetario 2008 debido a una caída en la demanda de dinero mayor a la esperada. Este desvío tuvo su causa en que, al momento de establecer el rango, resultaba imprevisible la intensidad y magnitud de los shocks adversos que afectaron la demanda de dinero a lo largo del año.” Además, en 2008 fueron muchos los bancos centrales del mundo que no cumplieron sus objetivos (aunque para ellos, son de inflación).
Pero ¿es sólo a mi que esta justificación me suena del todo sin sentido?. Se podrá decir que la magnitud del shock era impredecible, que las condiciones globales, que la peor crisis en décadas, etc, etc. Pero, volvemos a la pregunta del comienzo: ¿cuál es la objetivo del PM si durante años nos presentas un programa que se cumple desde el vamos, y cuando la agregás una accesorio más complejo no lográs mantener tu compromiso?.
Quizás lo mejor será eliminar el bendito PM, al cuál nadie le hace caso, tiene muy poca relevancia práctica y sólo te puede traer, son problemas. Bah... igual, en medio del gran quilombo global, esto es moco de pavo.
Salut!
G.
PD: Che, pero que lindo que le escriben los discursos al presidente del BCRA. La verdad que hay demasiada gente que sabe ahí… pero, ¿por qué pasan estas cosas?
PD2: Para la tribu, el esquema de intervensión esterilizada... ¿supone que el dinero es endógeno o exógeno?. Ojo con la respuesta que puede tener trampa.
lunes, enero 12, 2009
Catching-up
En el lento y engorroso proceso de catch-up blogueril descubrimos con felicidad que el ESC-TREMI ® continua acumulando experiencias positivas de predicción.
Como verán en los gráficos que siguen, la caída de la Tensión en el Mercado Cambiario Minorista coincide con la compra de divisas de las últimas tres semanas. Recordará el lector que el ESC-TREMI ® se publica una semana antes que el informe del Banco Central semanal para la misma fecha.
Como verán en los gráficos que siguen, la caída de la Tensión en el Mercado Cambiario Minorista coincide con la compra de divisas de las últimas tres semanas. Recordará el lector que el ESC-TREMI ® se publica una semana antes que el informe del Banco Central semanal para la misma fecha.


¡Usted ya sabe! Si quiere recibir gratuitamente el ESC-TREMI ® todas las semanas debe ingresar periódicamente al blog y ver si lo posteamos o registrarse a la lista de seguidores que puede encontrar en la columna de la derecha y luego ingresar periódicamente al blog a ver si lo posteamos.
Atte
Elemaco
Volvemos con todo....
....o de a poco?
De a poco, amigo lector. Pero sólo porque pensamos en usted y sabemos que recuperarse del doblete navidad cum año nuevo (cum despedida de soltero para quien escribe) lleva, por lo menos, 15 días.
Además ¿Le parece que vamos a quemar todo el material que tenemos preparado en Enero?
De a poco, amigo lector. Pero sólo porque pensamos en usted y sabemos que recuperarse del doblete navidad cum año nuevo (cum despedida de soltero para quien escribe) lleva, por lo menos, 15 días.
Además ¿Le parece que vamos a quemar todo el material que tenemos preparado en Enero?
lunes, diciembre 22, 2008
Bailout Nation
Usando como todo herramienta el paint, crucé el resultado del mapa electoral

con esta gran infografía del NY Times que muestra la distribución geográfica del Bailout
 Me dió una cosa más o menos así:
 Que vendría a ser como estas regresiones de Rollo, pero más cool. Los muchachos siguen sacando número, por eso el compañero Obama ya tiene como empezar su discurso el día que inaugura: "Next in line, please"
Feliz Navidad Gente!
Salutes,
Genérico
PD: se ve algo en el tercer gráfico?? juro que en mi humilde pc se veía bonito.

con esta gran infografía del NY Times que muestra la distribución geográfica del Bailout
 Me dió una cosa más o menos así:
 Que vendría a ser como estas regresiones de Rollo, pero más cool. Los muchachos siguen sacando número, por eso el compañero Obama ya tiene como empezar su discurso el día que inaugura: "Next in line, please"
Feliz Navidad Gente!
Salutes,
Genérico
PD: se ve algo en el tercer gráfico?? juro que en mi humilde pc se veía bonito.
viernes, diciembre 19, 2008
5 cortitas
(1) El ESC-TREMi ® mostró un incremento intersemanal de 9,4% y una variación de 20% en las últimas semanas, para llegar a 252,2. Visto y considerando que el dólar mostró una leve baja en las últimas semanas me animo a pronosticar que es probable que el Banco Central continue en su modo vendedor de divisas para sostener el tipo de cambio en un $3,40 que no se cree nadie, en otro claro regalito de fin de año para la clase media que podrá regresar a Florianópolis después de 10 años.


(2) “With a little help from our friends” logramos compilar, en un archivo que podrá encontrar en la biblioteca ESC, gran parte de la información estadística de la Superintendencia de AFJPs (SAFJP) que el gobierno ha dado de baja luego de estatizar el sistema previsional. Hay anuarios, memorias, informes de coyuntura y estadísticas históricas varias. ¡Disfrute este ejercicio de transparencia y participación ciudadana!
(3) ¿Ve a su derecha la barrita que dice “Seguidores de ESC”?. Bueno. ¡Úsela, no se coarte, y súmese al selecto club de seguidores de ESC que ya visitó el blog más de 150.000 veces¡

(4) ¡No todo está perdido¡ Según un reciente estudio difundido por el NBER, si bien el nivel de Felicidad (sic) Agregada no ha aumentado en los últimos 30 (¡Treinta!) años, la distribución de la Felicidad (Sic) ha mejorado entre la población norteamericana. Profundos avances académicos del NBER mientras el mundo se nos derrite en las manos.
(5) ¡Me fui de vacaciones! Happy Januka o Feliz Navidad según corresponda y un buen arranque del 2009 para todos (y más para los que hayan seguido el punto 3). Si tenemos suerte, el año que empieza será mejor al de este desencantador 2008. Todo lo que pase (o no pase) desde este momento y hasta mi regreso será pura y exclusiva responsabilidad de Genérico.
Atte
Un muy felz Elemaco en malla, remera hawaina, ojotas, anteojos negros, heladerita con cerveza y Sudoku.
miércoles, diciembre 17, 2008
La suma de todos los miedos (segunda parte)
Esta bien. La parte sobre la trampa de liquidez la sabiamos todos... es más, taaaan conocida era que hasta las japoneses la conocían. ¿No habrán pensado que los nipones nunca leyeron al gran Maynard?.
Algunos dicen que tanto lo leyeron, que el Gobierno japones sabía que para salir de la profunda recesión que enfrentaba, necesitaba un fuerte impulso fiscal. Así, parece que se mandó en un vendabal de obras públicas, gastos en infraestrutura y fuerte crecimiento de la deuda. Noten sino, que previo al crack financiero, la relación deuda bruta a PIB se mantenía estable y por debajo del 80%. Sin embargo, desde inicios de la década del noventa, ésta relación aumento de forma sostenida llegando hasta casi 200%!!
 Y además, el sector público japones pasó de resultados positivos a profundos déficits con el objetivo de reactivar la economía. Pero ahí pasó algo raro... lo suficentemente exótico como para que la racionalización teórica suene algo forzada. Hablamos, claro esta, de la Equivalencia Ricardiana. ¡Ésta nos dice que la política fiscal también es inefectiva!. Pasa que cuando el Gobierno se endeuda para impulsar la economía, el sector privado reconoce que en el futuro deberá pagar más impuestos y por lo tanto incrementa su ahorro neutralizando el impulso fiscal. Miren sino el próximo gráfico:

Japón enfrentó un cuadro aterrador:
Miedo 1: Trampa de liquidez y por lo tanto, política monetaria inefectiva
Miedo 2: Equivalencia ricardiana y por lo tanto, política fiscal inefectiva
1 + 2 = Profunda desaceleración en el crecimiento y un largo período de letanía.

¿Puede pasar algo así en los Estados Unidos?. Algunas puntas:
Primero, no es claro que la política fiscal haya sido realmente inefectiva en Japón (ya que no habría sido taaan expansiva como nos dijeron). Además, si realmente no cumplió con el rol reactivador puede ser fruto de la forma en la cuál se instrumentó (emitiendo deuda en lugar de billetes) o de los gastos en los cuales se centró.
Segundo, si realmente existió equivalencia ricardianda en Japón, son muchos los que abogan por que esto no va a ser así en el caso de USA. Algunos ejemplos, acá, acá, acá o acá (noten que si entran en el blog de Krugman, el tag más utilizado es "Fiscal Stimulus").
Tercero, algunos todavía creen que hay margen para la política monetaria.
Sin embargo, me queda flotando la pregunta: Si todo puede fallar ¿Tan seguros estamos de que no vamos a una importante y prolongada desaceleración global?
martes, diciembre 16, 2008
La suma de todos los miedos (primera parte)
Japón siempre fue un caso de estudio en este blog.
Resulta que por finales de la década del '80, explotó una interesante burbuja financiera asociada al fuerte crecimiento del financimiento bancario al mercado inmobiliario. Como suele ocurrir luego de una crisis financiera, la creciente aversión al riesgo de los agentes junto con el creciente racionamiento crediticio, llevaron a la economía nipona a entrar en un profundo proceso de desapalancamiento.
Resulta que por finales de la década del '80, explotó una interesante burbuja financiera asociada al fuerte crecimiento del financimiento bancario al mercado inmobiliario. Como suele ocurrir luego de una crisis financiera, la creciente aversión al riesgo de los agentes junto con el creciente racionamiento crediticio, llevaron a la economía nipona a entrar en un profundo proceso de desapalancamiento.
 Sí Japón fuese una economía como la nuestra, el resto de la película sería conocido. La preferencia por liquidez se traslada de inmediato al mercado cambiario forzando abrutas devaluaciones en el tipo de cambio nominal, dando lugar a las hiperconocidas crisis gemelas. Pero ellos, muy orientales no son así y en cambio se animan a ahorrar moneda doméstica. A partir de 1989, el tipo de cambio nominal se mantuvo relativamente estable.
 Las restricciones al crédito junto con la creciente incertidumbre que enfrenta la economía en su conjunto suelen ser un mal combo. Así, se espera que la política económica responda para acomodar todo este desastre. ¿Y cuál es la forma de hacerlo?. Bajar las tasas de interés para reactivar la economía. El maestro siempre confío en este camino.
Sin embargo, Keynes (que era mucho más que un teórico contraciclico) ya había mostrado que en situaciones de profunda recesión la política monetaria resulta (probablemente) ineficiente para estimular la economía. Claro, en la madre de esta visión esta la siempre vieja y querida pero nunca bien ponderada Trampa de Liquidez (también conocida como Zero Lower Bound).
Ocurre que cuando la tasa de interés nominal se encuentra cerca de cero (en términos de Krugman) los bonos y el dinero son activos equivalentes y las operaciones de mercado abierto no tienen ningún impacto agregado importante.
Podemos sumar que en una situación de profunda recesión con crunch crediticio es esperable cierta deflación (o sea, que el nivel de precios de mañana será más bajos que el de hoy) dando lugar a que el atesoramiento de billetes produzca ganancias en términos reales (en el sentido de que los bienes de mañana serán más baratos que los de hoy) y potencia la preferencia por liquidez y a la sazón, más infectividad de la política monetaria.
Algo así le pasó a Japón luego del colpaso financiero. Las tasas de política fueron llevadas a cero buscando impulsar la economía. Sin embargo, esto no ocurrió. Tal como lo anticipaban los viejos modelos de IS-LM, allá abajo, cerca de cero, la tasa como instrumento se vuelve inefectiva.
 Parece que desde hoy, la crisis de Estados Unidos llevó a la principal economía del globo por este mismo camino. Bernanke y compañía han decidio llevar la tasa de política al entorno 0-0.25% (mínimo histórico) mientras la economía cae estrepitosamente y la inflación se evapora.
Pero, claro... ¿no es que el bueno de Maynard nos había dejado una respuesta?. Pues claro que sí. Es relativamente fácil mostrar que para saltear la trampa de liquidez nada mejor que volver a la tantas veces bastardeada política fiscal.
Ahora... ¿sirvió esto en Japón?.
Lo veremos en el próximo capítulo. Los esperamos a la misma hora y por el mismo canal.
Jubilados ¿Los más favorecidos?
No sin antes festejar el pago de $200 a los abuelos, en la primera medida en mucho tiempo que no parece salida de una trasnochada fumando yerba mate, permitanme disentir parcialmente, con más ganas que tiempo, con lo que desde Datos Duros comentaba Sirivavasa (y aquí corregía Olivera).
La jubilación mínima subió casi un 75% en términos reales, lo cual analizado de manera independiente es una gran noticia, pero se dio acompañado de un fuerte proceso de achatamiento de la “pirámide previsional”. Hoy una abrumadora mayoría de los jubilados cobra la jubilación mínima.
La jubilación mínima subió casi un 75% en términos reales, lo cual analizado de manera independiente es una gran noticia, pero se dio acompañado de un fuerte proceso de achatamiento de la “pirámide previsional”. Hoy una abrumadora mayoría de los jubilados cobra la jubilación mínima.
El aumento de la jubilación mínima, no acompañado por aumentos en los otros tramos de ingresos llevó a cientos de miles de jubilados a sumarse al pelotón de cobradores de mínima. O sea, si ganabas $150 en 2001 hoy ganás más pero si ganabas $300, hoy ganás lo mismo y si ganabas $500 hoy ganás menos.
Como se ve en el gráfico siguiente, el colapso de la convertibilidad redujo las jubilación media, en términos reales, casi un 35%, desde donde, sin prisa y sin pausa, viene ascendiendo lentamente desde entonces. Sin embargo, hacia fines de 2006, el haber medio por una jubilación o pensión era un 10% inferior a la de 2001.

Antes de la oportunisima moratoria previsional, que aumentó en un 35% el número de beneficiarios, incluida mi abuela y sus amigas y las amigas de sus amigas que no se la merecen, se observaba una tendencia de caída de cobertura que comienza en 1997 pero termina recién cuatro años más tarde de la asunción de Nestor Kirchner en Mayo de 2003. No por nada cualquier observador que haya dedicado más de 6 minutos a pensar la realidad argentina sabe que el superávit fiscal del periodo de bonanza K se basó en tres pilares: retenciones, menores pagos de intereses por el default y salarios y jubilaciones pisados.
¿Cómo medir el esfuerzo fiscal o la orientación de la política? Un primer esbozo, una punta del hilo, puede ser el siguiente gráfico, que compara la masa de recursos destinadas al pago de jubilaciones y pensiones (beneficiarios multiplicado por el haber medio) con los recursos recaudados por la ANSES. Lecturas del gráfico pueden hacerse cientas, pero la más oportuna para este post es mostrar la brecha que se abre desde que asume Nestor hasta el comienzo de la carrera presidencial que llevaría a Cristina al sillón de Rivadavia.
La recaudación a comienzos de 2007, antes de que el gobierno reconociera que es bueno que la gente pueda elegir su sistema previsional, empujada por el aumento de la nomina salarial, era un 20% superior a la de 2001, y la cantidad de dinero destinada al pago de jubilaciones y pensiones todavía un 30% menor a la de entonces. ¿Capische?
Como se ve en el gráfico siguiente, el colapso de la convertibilidad redujo las jubilación media, en términos reales, casi un 35%, desde donde, sin prisa y sin pausa, viene ascendiendo lentamente desde entonces. Sin embargo, hacia fines de 2006, el haber medio por una jubilación o pensión era un 10% inferior a la de 2001.

Antes de la oportunisima moratoria previsional, que aumentó en un 35% el número de beneficiarios, incluida mi abuela y sus amigas y las amigas de sus amigas que no se la merecen, se observaba una tendencia de caída de cobertura que comienza en 1997 pero termina recién cuatro años más tarde de la asunción de Nestor Kirchner en Mayo de 2003. No por nada cualquier observador que haya dedicado más de 6 minutos a pensar la realidad argentina sabe que el superávit fiscal del periodo de bonanza K se basó en tres pilares: retenciones, menores pagos de intereses por el default y salarios y jubilaciones pisados.
¿Cómo medir el esfuerzo fiscal o la orientación de la política? Un primer esbozo, una punta del hilo, puede ser el siguiente gráfico, que compara la masa de recursos destinadas al pago de jubilaciones y pensiones (beneficiarios multiplicado por el haber medio) con los recursos recaudados por la ANSES. Lecturas del gráfico pueden hacerse cientas, pero la más oportuna para este post es mostrar la brecha que se abre desde que asume Nestor hasta el comienzo de la carrera presidencial que llevaría a Cristina al sillón de Rivadavia.
La recaudación a comienzos de 2007, antes de que el gobierno reconociera que es bueno que la gente pueda elegir su sistema previsional, empujada por el aumento de la nomina salarial, era un 20% superior a la de 2001, y la cantidad de dinero destinada al pago de jubilaciones y pensiones todavía un 30% menor a la de entonces. ¿Capische?

Sin duda el camino recorrido de 2007 a esta parte muestra otro escenario y da espacio para ilusionarse un poco, aunque me gustaría ver las cifras actualizadas para este año, luego del pasaje de 7% a 11% de los descuentos jubilatorios que, lamentablemente, no están aún en la página de la ANSES
Y ahora si, con un poco más de carne en el asador, ustedes que opinan ¿han sido los jubilados los más favorecidos?
Addenda: Si se quedó con ganas de más, peguele una mirada a este post de hace un año
Atte
Ele
domingo, diciembre 14, 2008
ESC-TREMI
Con Genérico ya tenemos todo planeado. El primer paso fue abrir un blog. El segundo lograr que lo lea alguien más que nuestras mamas, novias y quienes entraban pensado que acá se podía comprar Viagra como prometía el Spam que mandabamos. Como tercer paso, ponerle un nombre más “Consultoreable” tipo “ESC Consultores” y lograr lanzar un producto que pegue. Cuarto conseguir clientes o sponsors que se jueguen y nos paguen por hacer eso que haríamos igual gratis. Quinto y último contratar pasantes y vivir de rentas.
Este post es el paso tres.
Presentamos con este post el flamante ESC-TREMI ® de su sigla en ingles “Tensión-in-Retail-(Currency)-Exchange-Markets-Index” o “Índice de Tensión en el Mercado Cambiario Minorista”,
¿Qué es el ESC-TREMI ®?
Construido por expertos del equipo de trabajo detrás de ESC Consultores ®, el índice, que no habrá visto en otro lugar, buscará capturar el “Estado de Animo” de pequeño inversor en el mercado de divisas. La metodolgía utilizada, por razones que sabran entender, se mantendrá bajo reserva.
La serie toma la siguiente forma desde enero 2003 a esta parte. Un número más elevado representa una mayor incertidumbre. Un número cayendo, mayor tranquilidad.
 En tanto para el último año tiene la siguiente forma

El ESC-TREMI ®, que aplicaremos en diversos posts en un futuro cercano explotando su potencialidad, muestra un sorprendente comovimiento con variables relevantes del mercado cambiario, como ser el nivel de compras y ventas de dólares del Banco Central o el tipo de cambio nominal. Un análisis pormenorizado del ESC-TREMI ® permitirá identificar y capturar, en aplicaciones estadísticas y econométricas, noticias y sucesos relevantes de la realidad económica argentina y mundial.


La publicación del ESC-TREMI ® se realizará todos los jueves del año, un día antes de la publicación del informe semanal del Banco Central, mostrándose su resultado en un recuadro que podrá verse en la columna derecha del blog. Podrá encontrar la serie histórica del ESC-TREMI ® en nuestra biblioteca.
Todo eso, y mucho más, a partir de 2009 en ESC Consultores ®
Este post es el paso tres.
Presentamos con este post el flamante ESC-TREMI ® de su sigla en ingles “Tensión-in-Retail-(Currency)-Exchange-Markets-Index” o “Índice de Tensión en el Mercado Cambiario Minorista”,
¿Qué es el ESC-TREMI ®?
Construido por expertos del equipo de trabajo detrás de ESC Consultores ®, el índice, que no habrá visto en otro lugar, buscará capturar el “Estado de Animo” de pequeño inversor en el mercado de divisas. La metodolgía utilizada, por razones que sabran entender, se mantendrá bajo reserva.
La serie toma la siguiente forma desde enero 2003 a esta parte. Un número más elevado representa una mayor incertidumbre. Un número cayendo, mayor tranquilidad.
 En tanto para el último año tiene la siguiente forma

El ESC-TREMI ®, que aplicaremos en diversos posts en un futuro cercano explotando su potencialidad, muestra un sorprendente comovimiento con variables relevantes del mercado cambiario, como ser el nivel de compras y ventas de dólares del Banco Central o el tipo de cambio nominal. Un análisis pormenorizado del ESC-TREMI ® permitirá identificar y capturar, en aplicaciones estadísticas y econométricas, noticias y sucesos relevantes de la realidad económica argentina y mundial.


La publicación del ESC-TREMI ® se realizará todos los jueves del año, un día antes de la publicación del informe semanal del Banco Central, mostrándose su resultado en un recuadro que podrá verse en la columna derecha del blog. Podrá encontrar la serie histórica del ESC-TREMI ® en nuestra biblioteca.
Todo eso, y mucho más, a partir de 2009 en ESC Consultores ®
miércoles, diciembre 10, 2008
Politica fiscal expansiva

Opción A
$150 por mes a cada uno de los 2.5 millones de pibes pobres de entre 0 y 13 años
Te gastas $150 x 2.5 millones x 12 meses más el canuto que te quedás en el camino = $ 5000 millones o 0.5% del PBI
Es todo multiplicador, todo reactivación, va todo a “La mesa de los Argentinos” y es redistribución de la posta. Pagas un peso el lunes y el martes ya circulan tres. Y sólo con la mitad del flujo empomado hace un mes con las cajas jubilatorias.
Opción B
Me subsidias un 0km brasilero que pensaba comprarme igual, un regalito para mi y mis amigos ABC1, financiando toda la joda con la misma plata, el mismo billetin con el mismo número de serie que hace un mes me prestaban las AFJP, con impacto macroeconómico indeterminado o con lo que recaudes con la mayor moratoria de la historia argentina o con lo que declaren los vendedores de efedrina, los otros narcos, los tratantes de blancas o armas y, obviamente, los bingos de Cristobal.
Porfa Cris. Porfa. Porfa. Opción B. Dale. Opción B. ¡Me caso Cris! Y viste lo caro que está todo.
Ele
PD: Por si el título no es claro, el gráfico de arriba muestra qué porcentaje de la población de cada grupo etario es pobre y no como se distribuyen los pobres entre grupos etarios.
Forbidden
Y por las dudas, para que te quede claro que lo de las AFJP ya fue, toda la información que existia hace una semana, toda la historia, todos los anexos estadisticos, publicaciones, informes, etc, serán sólo para el selecto grupo que cuente con usuario y contraseña.
Se que no te hablo muy seguido, pero espero que escuches mis palabras. Por favor, si estas ahi arriba ¡Sálvanos Superman!
¿Alguien de casualidad bajó a su máquina los anuarios de la Superintendencia de AFJPs y se los quiere mandar a Elemaco?
Ele
PD: Un usuario y contraseña para acceder también se agradece.
PD2: ¿Alguien sabe porque la ANSES publicó su último informe trimestral en el IV de 2007? ¿De cuánto fue el haber medio en Junio de 2008?
jueves, diciembre 04, 2008
La bolsa de gatos
No puedo negar, y debe ser bastante evidente ya, que todo el temilla del INDEC y de la manipulación de las estadísticas oficiales tiene la particular caracteristica de hacerme saltar la ficha. Lo que verá a continuación posiblemente tenga una explicación evidente, simple y transparente y este post ponga en evidencia la improvisación de este joven que postea antes de chequear ocho veces, sin embargo, acá vamos.
El gráfico que ve a continuación muestra, para cada uno de los 62 trimestres entre el primero de 1993 y el segundo de 2008, la participación del rubro “discrepancias estadísticas y variación de existencias” en el PBI a precios corrientes (Fuente). Este rubro suele ser una bolsa de gatos, donde se agrupa todo lo que no logró asignarse a ninguno de los otros (Consumo, inversión o expo netas).

6% del PBI del II trimestre de 2008 se explica por….otros. Otros.
Como puede verse, la última observación dúplica al máximo histórico observado en la serie y, en particular, se muestra como un violento cambio de tendencia respecto a lo observado durante los últimos 5 años.
¿Eso qué es? ¿Una acumulación de stock, en cuyo caso deberíamos preocuparnos por la salud macroeconómica de la actividad real? ¿Otra evidencia de lo desprolijo de la manipulación que dentro de poco cumple dos añitos? Este servidor, lamentablemente, no tiene una respuesta y no arriesga en especulaciones, dando origen a un nuevo Elemaco de “tono moderado con dejos irónicos”.
Ahora bien, uno puede pensar que esta diferencia se debe al carácter “provisorio” de una cifra que será corregida a medida que vaya recopilándose nueva información. Para corroborar esto comparé la magnitud de la cifra de “Discrepancias estadísticas” el día de la publicación (para lo cual entre una por una a las 31 publicaciones entre el IV trim de 2002 y el I trim de 2008) con la definitiva publicada un mes más tarde, obteniendo lo que puede ver en el siguiente grafico.

La corrección promedio de la cifra de discrepancias estadística entre el trimestre de publicación y el definitivo es de 0.2% del PBI, con máximos de 1.2%. Sólo en tres oportunidades superó el 1% del PBI. Cualquier correción a futuro dejaría al 6% bien lejos de la diferencia de 3% que se observó respecto al máximo anterior.
Permítanme, entonces, hacer una estimación voladora de cual podría ser el impacto de esta extraña discrepancia.
El gráfico que ve a continuación muestra, en rojo, la evolución interanual del PBI a precios constantes. En azul puede verse (tome nota por favor) que es lo que pasa si, al pbi a precios corrientes le restamos la columna “discrepancias estadísticas” y luego lo transformamos a precios constantes usando el deflactor del PBI*.

No sorprende ver que el comportamiento de ambas series esta altamente correlacionado. Basicamente, como las discrepancias no importan tanto, si las saco no pasa nada.
Ahora ¿Qué se obtiene si repito el ejercicio para II trim de 2008?

El crecimiento pasa de ser un prometedor 7.5% interanual a un mucho más preocupante 3.4%.
¿Pretendo con esto afirmar que el crecimiento real de la economía fue de 3.4%? Claro que no. Sos cifras no estrictamente comparables. Ya paso la época de ese Elemaco tirabombas anti-k, y sin embargo…
….es todo muy raro ¿no?
Atte
Ele
*Hete aquí un error metodológico de deflactar el PBI neto de las discrepancias con el deflactor hecho para el PBI completo, con discrepancias incluidas. Pero bueh, es lo que hay.
El gráfico que ve a continuación muestra, para cada uno de los 62 trimestres entre el primero de 1993 y el segundo de 2008, la participación del rubro “discrepancias estadísticas y variación de existencias” en el PBI a precios corrientes (Fuente). Este rubro suele ser una bolsa de gatos, donde se agrupa todo lo que no logró asignarse a ninguno de los otros (Consumo, inversión o expo netas).

6% del PBI del II trimestre de 2008 se explica por….otros. Otros.
Como puede verse, la última observación dúplica al máximo histórico observado en la serie y, en particular, se muestra como un violento cambio de tendencia respecto a lo observado durante los últimos 5 años.
¿Eso qué es? ¿Una acumulación de stock, en cuyo caso deberíamos preocuparnos por la salud macroeconómica de la actividad real? ¿Otra evidencia de lo desprolijo de la manipulación que dentro de poco cumple dos añitos? Este servidor, lamentablemente, no tiene una respuesta y no arriesga en especulaciones, dando origen a un nuevo Elemaco de “tono moderado con dejos irónicos”.
Ahora bien, uno puede pensar que esta diferencia se debe al carácter “provisorio” de una cifra que será corregida a medida que vaya recopilándose nueva información. Para corroborar esto comparé la magnitud de la cifra de “Discrepancias estadísticas” el día de la publicación (para lo cual entre una por una a las 31 publicaciones entre el IV trim de 2002 y el I trim de 2008) con la definitiva publicada un mes más tarde, obteniendo lo que puede ver en el siguiente grafico.

La corrección promedio de la cifra de discrepancias estadística entre el trimestre de publicación y el definitivo es de 0.2% del PBI, con máximos de 1.2%. Sólo en tres oportunidades superó el 1% del PBI. Cualquier correción a futuro dejaría al 6% bien lejos de la diferencia de 3% que se observó respecto al máximo anterior.
Permítanme, entonces, hacer una estimación voladora de cual podría ser el impacto de esta extraña discrepancia.
El gráfico que ve a continuación muestra, en rojo, la evolución interanual del PBI a precios constantes. En azul puede verse (tome nota por favor) que es lo que pasa si, al pbi a precios corrientes le restamos la columna “discrepancias estadísticas” y luego lo transformamos a precios constantes usando el deflactor del PBI*.

No sorprende ver que el comportamiento de ambas series esta altamente correlacionado. Basicamente, como las discrepancias no importan tanto, si las saco no pasa nada.
Ahora ¿Qué se obtiene si repito el ejercicio para II trim de 2008?

El crecimiento pasa de ser un prometedor 7.5% interanual a un mucho más preocupante 3.4%.
¿Pretendo con esto afirmar que el crecimiento real de la economía fue de 3.4%? Claro que no. Sos cifras no estrictamente comparables. Ya paso la época de ese Elemaco tirabombas anti-k, y sin embargo…
….es todo muy raro ¿no?
Atte
Ele
*Hete aquí un error metodológico de deflactar el PBI neto de las discrepancias con el deflactor hecho para el PBI completo, con discrepancias incluidas. Pero bueh, es lo que hay.
lunes, diciembre 01, 2008
Contrapunto
Seguramente existen indicadores muchos más relevantes para seguir la coyuntura económica de un país. Algunos, son tan, pero tan relevantes que nos da una inmensa pena perdelos. Pero en este post, me voy a quedar con la producción industrial de Argentina, Chile y Brasil. Como verán a continuación, este sector es un cuarto de la economía de Brasil y más del 15% del VAB en los países trasandinos (ellos y nosotros).
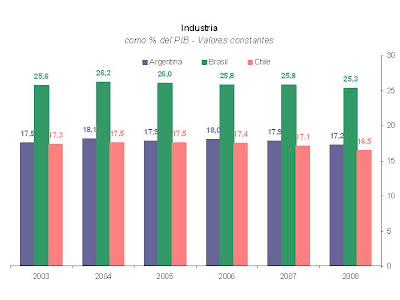 A mi entender, es muy díficil distinguir cuanto de la desaceleración que experimenta la economía nacional es por errores de política doméstica (innegable que los ha habido) y cuanto es fruto del global meltdown. El dueño de este blog, persuasivamente, ha ponderado el factor interno en 81,9%. Mi idea es que ese valor esta muy sesgado por sus posturas actuales (es decir, un anti cristinismo furioso).
 A mi entender, es muy díficil distinguir cuanto de la desaceleración que experimenta la economía nacional es por errores de política doméstica (innegable que los ha habido) y cuanto es fruto del global meltdown. El dueño de este blog, persuasivamente, ha ponderado el factor interno en 81,9%. Mi idea es que ese valor esta muy sesgado por sus posturas actuales (es decir, un anti cristinismo furioso).
En términos de crecimiento anual, llama la atención que en 2008, la producción industrial de Argentina, Brasil y Chile muestra movimientos absolutamente similares. Vean el gráfico a continuación ¿eso no sería algo así como un shock común (y por lo tanto externo) en los tres países?
 A ojimetro (ver flechitas del próximo gráfico), yo diría que el sector industrial de Brasil presenta la tendencia de crecimiento más sólida. Contrariamente, ya desde principios de año, la industria chilena viene estacandose (afortunadamente para Chile, la industria tiene la menor participación en el valor agregado de los tres países. Lo que no es tan bueno, es que este menor dinamismo industrial precede la caída del precio del cobre... no es un buen mix). Argentina, en el medio de ambos, indica cada vez más que 2009 será un año más que interesante.
 Concluyendo. Cuanto es desaceleración global y cuanto doméstico no lo sé. Sí me parece que para el sector industrial, la evolución de la producción ha seguido una dinámica muy similar en los tres países, indicando que la ponderación elemaquiana parece particularmente eleveda (y sesgada).
Salud.
Genérico
 A ojimetro (ver flechitas del próximo gráfico), yo diría que el sector industrial de Brasil presenta la tendencia de crecimiento más sólida. Contrariamente, ya desde principios de año, la industria chilena viene estacandose (afortunadamente para Chile, la industria tiene la menor participación en el valor agregado de los tres países. Lo que no es tan bueno, es que este menor dinamismo industrial precede la caída del precio del cobre... no es un buen mix). Argentina, en el medio de ambos, indica cada vez más que 2009 será un año más que interesante.
 Concluyendo. Cuanto es desaceleración global y cuanto doméstico no lo sé. Sí me parece que para el sector industrial, la evolución de la producción ha seguido una dinámica muy similar en los tres países, indicando que la ponderación elemaquiana parece particularmente eleveda (y sesgada).
Salud.
Genérico
¿Quien dijo, Quien dijo.....
....hace exactamente 11 años, 2 meses y 10 días que Argentina debería eliminar las exenciones y cobrar impuestos al sistema financiero, llevando a Jorge Schvartzer a afirmar que el sistema tributario propuesto estaría bien a la izquierda del gobierno argentino?
Respuesta, a la Rollo, en el primer comment.
Opiniones
De tres jefes de Estado sobre la crisis financiera internacional:
"Están sumergidos en esta situación realmente lamentable, y seguramente porque estaban en el terreno de 'haz lo que yo digo, pero no lo que yo hago'. Ahí están las consecuencias"
"Llegó la hora de la política. Nosotros fuimos elegidos. Asumimos compromisos con el pueblo de nuestros países. Y creo que el Estado vuelve a tener un papel extraordinario (...) No podemos permitir que el sistema financiero internacional juegue con la sociedad (...) esas instituciones (financieras), que pasaron tres décadas negando el papel del Estado, en hora de crisis buscan ese Estado en que ellas no confían, para que las socorran de las crisis provocadas por ellas mismas"
"La codicia y la irresponsabilidad de unos pocos, en combinación con la negligencia política de otros han sumido al mundo en una situación de gran incertidumbre (...) (esta crisis es una) derrota de los que creen que nada se puede hacer, que nada se debe regular o que la desigualdad no se puede remediar"
Saludos de un genérico con poca inspiración y opiniones bastante diferentes a las que vemos por estos pagos.
"Están sumergidos en esta situación realmente lamentable, y seguramente porque estaban en el terreno de 'haz lo que yo digo, pero no lo que yo hago'. Ahí están las consecuencias"
"Llegó la hora de la política. Nosotros fuimos elegidos. Asumimos compromisos con el pueblo de nuestros países. Y creo que el Estado vuelve a tener un papel extraordinario (...) No podemos permitir que el sistema financiero internacional juegue con la sociedad (...) esas instituciones (financieras), que pasaron tres décadas negando el papel del Estado, en hora de crisis buscan ese Estado en que ellas no confían, para que las socorran de las crisis provocadas por ellas mismas"
"La codicia y la irresponsabilidad de unos pocos, en combinación con la negligencia política de otros han sumido al mundo en una situación de gran incertidumbre (...) (esta crisis es una) derrota de los que creen que nada se puede hacer, que nada se debe regular o que la desigualdad no se puede remediar"
Saludos de un genérico con poca inspiración y opiniones bastante diferentes a las que vemos por estos pagos.
Obama Kirchner
Dijo Cristina sobre Obama
Dijo Greg Mankiw sobre Obama
No, it is not a right-wing cabal. It's Team Obama.
Bueh, son puntos de vista.
Feliz Lunes
"Ayer escuchando al presidente Barack Obama, el presidente del país y de la economía más importante del mundo hablando de los planes para la crisis y decir que hay que reconstruir escuelas, caminos y viviendas, me parecía escuchar al (Néstor) Kirchner del 2003 cuando recorría la provincia de Buenos Aires"
Dijo Greg Mankiw sobre Obama
What would you call a group of economists who are skeptical of regulating mortgage markets, who think unemployment insurance and unions increase unemployment, who say that tax hikes retard economic growth, and who believe that the recovery from the Great Depression was a monetary phenomenon rather than the result of New Deal fiscal policy?
No, it is not a right-wing cabal. It's Team Obama.
Bueh, son puntos de vista.
Feliz Lunes
miércoles, noviembre 26, 2008
Asi no vale.
Es desesperante. Sinceramente desesperante.
Comencé el arduo proceso de recopilar información para convencer a Genérico (Que, aleluya hermanos, ya está de nuevo entre nosotros) de que el 81,9% (sic) de los problemas económicos que enfrenta nuestra economía se deben a problemas internos y no al impacto de la crisis global.
En la primera serie que busco, con objetivo de comparar las ventas minoristas en Argentina y en Brasil para mostrar dinámicas distintas, me encuentro con cosas como esta:
Comencé el arduo proceso de recopilar información para convencer a Genérico (Que, aleluya hermanos, ya está de nuevo entre nosotros) de que el 81,9% (sic) de los problemas económicos que enfrenta nuestra economía se deben a problemas internos y no al impacto de la crisis global.
En la primera serie que busco, con objetivo de comparar las ventas minoristas en Argentina y en Brasil para mostrar dinámicas distintas, me encuentro con cosas como esta:

Según nuestro gobierno, las cantidades vendidas por los supermercados eran en mayo 2008, un 38% mayores a las de 2007.
Es dura la vida del economista argentino. Pero por suerte llegó el Ministerio de Producción para salvarnos.
Atte
Ele
lunes, noviembre 24, 2008
Superavit Estructural Argentino
El ejemplo más evidente y extremo de política fiscal anticíclica en la región (pensaba poner “keynesiana” para tentar a las fieras) es Chile. Desde el año 2000, la política fiscal chilena se determina a través de lo que se conoce como la regla del “superávit estructural” (Otro es Bolivia, aunque sin una regla explicita).
La lógica es simple. Utilizando (arbitrarias) técnicas econométricas se determina que parte de la recaudación tributaria es permanente y cual transitoria. Con ello, se diseña un presupuesto con un gasto un punto del PBI por debajo de la recaudación permanente. En épocas de bonanza, la recaudación permanente estará por debajo del la real, ahorrando el excedente en un “fondo anticíclico”. Cuando las vacas flaqueen la recaudación real caerá y se desahorra para mantener un nivel de gasto público más elevado.
La lógica es simple. Utilizando (arbitrarias) técnicas econométricas se determina que parte de la recaudación tributaria es permanente y cual transitoria. Con ello, se diseña un presupuesto con un gasto un punto del PBI por debajo de la recaudación permanente. En épocas de bonanza, la recaudación permanente estará por debajo del la real, ahorrando el excedente en un “fondo anticíclico”. Cuando las vacas flaqueen la recaudación real caerá y se desahorra para mantener un nivel de gasto público más elevado.
 Está regla es duramente criticada por quienes consideran que la deuda social es lo suficientemente alta como para estar amarreteando recursos y defendida por quienes sostienen que ha permitido a Chile no sólo llegar a tener un nivel negativo de deuda externa sino acumular una jugosa masa de liquidez que le permitiría enfrentar la crisis con mayor holgura.
No sufra innecesariamente, amigo lector, y olvide que de este lado de Los Andes, y a un lustro desde la “Gran Depresión”, todavía el 30% de los recursos presupuestarios se asignan vía decretos por obra y gracia de La Emergencia Económica. Permítanme, entonces, hacer un ejercicio de masoquismo intelectual (al que le dediqué ayy, un hermoso fin de semana soleado) ¿Cuál seria la situación en Argentina si hubiésemos aplicado, en 2005, una regla como la chilena?
El primer paso es determinar el PBI estructural. Existen dos grandes métodos en la literatura para calcularlo, ambos arbitrarios y con grandes problemas conceptuales y metodológicos. Genérico es experto en eso y podrá ayudarme en los comments a dar más detalles…
…que no serán muy relevantes porque el muy animal de Elemaco reemplazó todos los sofisticados métodos econométricos por la simple regla :“El crecimiento potencial de Argentina desde 2005 es….5%” ¿No le gusta? Lola. Dígame otro y yo lo cambio. (Es 1% más del proyectado cuando renegociamos la deuda).

Con esto, obtenemos que la economía se encontraba, a fines de 2007, un 8,9% por arriba de su potencial. Si consideramos que cada 1% de crecimiento el empleo crece 0,5%, estamos hablando de 250.000 puestos de trabajo sobre un total de 10,1 millones de trabajadores.
El segundo paso es distinguir la parte transitoria y permanente de la recaudación de 2005 a 2007. Para eso separé los impuestos en dos: (a) Las retenciones y (b) todo el resto. La recaudación permanente de retenciones es la que habría habido si el precio de la soja y del petróleo hubiese sido igual al promedio de los cinco años anteriores. Para estimar la recaudación estructural de todo lo demás calculé cuanto varia la recaudación de un impuesto cuando varía el PBI. Puedo calcular, entonces, cuanto habría crecido la recaudación con un PBI potencial creciendo al 5%. Los resultados se resumen en los siguiente cuadros y gráficos:

 Finalmente tenemos el tercer y último paso. Teniendo el nivel de recaudación permanente determino el nivel de gasto público un 1% del PBI por debajo y lo comparo con el gasto público real, para ver cual fue el nivel de gasto “excedente”

(Los vagos desde acá)
El gasto "excedente" acumulado entre 2005 y 2007 (con una regla fiscal como la chilena) es de entre 4,4% y 6,7% del PBI. ¿Eso es mucho o poco? Piense que es aproximadamente el 50% de 15 años de ahorro previsional que el gobierno estafatizó la semana pasada.
Los resultados tienen dos prerrequisitos importantes. Parto del supuesto de que (a) Argentina creció más de lo que "podía" y (b) se gastó más de lo que debía. Si usted no cree que exista una limitante a la capacidad real de crecimiento de un país o algún criterio “racional” que deba guíar la evolución del gasto público (que puede no ser el que plantee pero que seguro no es la que se usó) entonces partimos de axiomas distintos.
El objetivo de este post ha sido, simplemente, tratar de cuantificar este exceso.
Cuando el gobierno realiza política fiscal expansiva su impacto se reparte entre tres variables: Crecimiento, inflación e importaciones. Una economía pujante cerca de su “potencial” tendrá poco margen para crecer. Si la industria bulonera puede fabricar 20 bulones por mes....puede sacar 20 bulones por mes. Lola. 22 tal vez si triplica los turnos. Si la demanda de bulones crece será parcialmente desalentada con mayores precios y cubierto el resto con importaciones.
Entonces, para analizar el talento de nuestros “Policy Makers” durante el periodo 2005 a 2007 deberíamos tratar de contestarnos ¿Cuánto de esos 5.5% (4.4% más 6.7% dividido 2) de gasto excedente logró efectivamente impulsar permanentemente la actividad? ¿Cuánto se desperdició en alimentar la espiral inflacionaria que en su pico llegó a rozar el 30% interanual? ¿Cuánto se derramó en el 82% de crecimiento de las importaciones entre 2007 y 2004? Y sobre todo….
…¿Cuántos puestos de trabajo habría podido salvar en la economía Argentina de 2008?
Atte
Ele
PD: Excel fuente acá
PD2: "Gasto público" es del nivel nacional. No incluye erogaciones de gobiernos subnacionales, siendo las más obvias salud y educación. La recaudación está neta de coparticipación, por lo que no se incluyen las transferencias del gobierno nacional a las provincias (Ni las discrecionales ni que dictó el congreso)
PD: Excel fuente acá
PD2: "Gasto público" es del nivel nacional. No incluye erogaciones de gobiernos subnacionales, siendo las más obvias salud y educación. La recaudación está neta de coparticipación, por lo que no se incluyen las transferencias del gobierno nacional a las provincias (Ni las discrecionales ni que dictó el congreso)
domingo, noviembre 23, 2008
Crisis ¿Qué crisis?
¡A ver, Muchachis! Permitanme desensillar y aclarar que este blog, al menos quien escribe, al usar el término "Crisis" no se refiere únicamente a la sostenibilidad fiscal, a los sacudones financieros o a la temperatura de la actividad real sino a cosas como esta (fuente): o esta: Evolución del salario real (Fuente: El amigazo Tavos)
 o esta: Evolución del salario real (Fuente: El amigazo Tavos)

Una lastima que Crisistina Kirchner haya decidido continuar con las mejores practicas chilenas (del Chile de Pinochet, no del de ahora) y no podamos recurrir a las cifras oficiales para saber cuantos pobres tenemos ¿No?
A no olvidar que este gobierno tiene la triste virtud de haber hecho agua tanto por izquierda como por derecha.
atte
Ele
miércoles, noviembre 19, 2008
Comparaciones odiosas - ¿Olor a 1998?
Hace 15 días Roberto Cachanosky se zarpo con su “Olor a 2001” exagerado e irresponsable según este servidor, pero ¿No hay olor a 1998? Veamos.
Tensiones
Tensiones
El intento del país de crecer más allá de su capacidad real llevo a tener, hacia 1998, grandes tensiones acumuladas siendo la más evidente la copiosa deuda externa. Durante el periodo de crecimiento iniciado en 2003, en cambio, el crecimiento se basó en la acumulación de otro tipo de pasivos (o consumo de activos) que eventualmente deberán repagarse: inflación, distorsiones en los precios relativos, cuellos de botella sectoriales, puja distributiva, aislamiento internacional, etc.
Como rasgo común se ve la poca voluntad (o capacidad) política para, durante el período de bonanza, encarar correcciones a los desequilibrios disimulados por el contexto externo favorable. El gobierno apostó en ambos casos a una fuga hacia delante. Confiaban (tanto Menem como Nestor) en que el inédito proceso inversor corregiría los desequilibrios. En un caso, el fracaso redundaría en un recurrente déficit de cuenta corriente y en la necesidad de una dolorosa deflación que nunca llegó, en el otro en una galopante inflación que orillo el 30% durante su pico.
Exposición al contexto externo
Como rasgo común se ve la poca voluntad (o capacidad) política para, durante el período de bonanza, encarar correcciones a los desequilibrios disimulados por el contexto externo favorable. El gobierno apostó en ambos casos a una fuga hacia delante. Confiaban (tanto Menem como Nestor) en que el inédito proceso inversor corregiría los desequilibrios. En un caso, el fracaso redundaría en un recurrente déficit de cuenta corriente y en la necesidad de una dolorosa deflación que nunca llegó, en el otro en una galopante inflación que orillo el 30% durante su pico.
Exposición al contexto externo
Ambas economías se caracterizan por su fuerte exposición al contexto externo. Durante la convertibilidad el riesgo principal era la dependencia de los mercados financieros internacionales, que volvía al país vulnerable a una reversión de los flujos de capitales, como finalmente sucedió.
Desde 2003 se reduce la exposición financiera. No sólo la deuda externa se licuó a valores aparentemente más "sostenibles", sino que el virtual aislamiento financiero disminuye el impacto de la crisis global.
Sin embargo, hoy Argentina está mucho más expuesta al flujo comercial. Si en 1998 la relación exportaciones sobre PBI era del 10% hoy es del 25%. ¿Me explico? Uno de cada cuatro pesos generados en el país tiene como cliente un no residente. Si el mundo deja de comprarnos la veremos peluda para compensar el mercado externo con mercado interno y poco se ha hecho durante este período para disminuir este riesgo.
El paquete de malas noticias desde el exterior es similar. Crisis financiera (en los mercados emergentes entonces, global hoy) más devaluación de nuestros socios comerciales que deja apreciado al peso más caída de los términos de intercambio más enfriamiento global. En el 98 entró por el canal financiero, esta vez entrará por el real.
Desde 2003 se reduce la exposición financiera. No sólo la deuda externa se licuó a valores aparentemente más "sostenibles", sino que el virtual aislamiento financiero disminuye el impacto de la crisis global.
Sin embargo, hoy Argentina está mucho más expuesta al flujo comercial. Si en 1998 la relación exportaciones sobre PBI era del 10% hoy es del 25%. ¿Me explico? Uno de cada cuatro pesos generados en el país tiene como cliente un no residente. Si el mundo deja de comprarnos la veremos peluda para compensar el mercado externo con mercado interno y poco se ha hecho durante este período para disminuir este riesgo.
El paquete de malas noticias desde el exterior es similar. Crisis financiera (en los mercados emergentes entonces, global hoy) más devaluación de nuestros socios comerciales que deja apreciado al peso más caída de los términos de intercambio más enfriamiento global. En el 98 entró por el canal financiero, esta vez entrará por el real.
Capacidad de diseñar política anticíclica
Ambos shocks internacionales encuentran a un gobierno con las manos atadas para diseñar una política macroeconómica contracíclica, explicada, en ambos casos, por la irresponsable gestión durante el período ascendente del ciclo.
La convertibilidad era, de Iure y de Facto, un abandono de la política monetaria. Viendo como los capitales huían, la autoridad monetaria tenía pocas herramientas para evitar la contracción del crédito y el aumento de las tasas de interés. Con el nivel actividad entrando en recesión, la política monetaria actuaba contractivamente.
En la actualidad, y frente al “Credit Crunch” que está enfrentando la economía desde el conflicto con el campo (Atenti: no desde la explosión de las sub-prime), uno esperaría que el gobierno contribuya a facilitar el acceso al crédito. El limite de esta política estara en el deseo de la gente de tener los papelitos que emite el banco central y ese deseo está en franco retroceso, no sólo por la inoportunisima estatización de las AFJP o la crisis internacional sino por el proceso inflacionario que significa, sencillamente, que el peso no es una buena moneda como destino de los ahorros.
La convertibilidad era, de Iure y de Facto, un abandono de la política monetaria. Viendo como los capitales huían, la autoridad monetaria tenía pocas herramientas para evitar la contracción del crédito y el aumento de las tasas de interés. Con el nivel actividad entrando en recesión, la política monetaria actuaba contractivamente.
En la actualidad, y frente al “Credit Crunch” que está enfrentando la economía desde el conflicto con el campo (Atenti: no desde la explosión de las sub-prime), uno esperaría que el gobierno contribuya a facilitar el acceso al crédito. El limite de esta política estara en el deseo de la gente de tener los papelitos que emite el banco central y ese deseo está en franco retroceso, no sólo por la inoportunisima estatización de las AFJP o la crisis internacional sino por el proceso inflacionario que significa, sencillamente, que el peso no es una buena moneda como destino de los ahorros.
¿Cuál es la tasa de interés que hace que la gente no se pase a dólares? ¿Cómo afecta esa tasa al nivel de actividad? ¿Cuánto debe cobrar un banco para financiar una inversión de mediano plazo o incluso de capital de trabajo? Dicho de otra manera ¿Cuál es el margen de acción del gobierno para evitar la contracción monetaria? Aunque no tanto como en 1998, posiblemente la respuesta sea poco
La política cambiaria de 1998 era cautiva tanto del corcet de la convertibilidad como de un sector privado dolarizado. La de 2008 esta condenada por su pasado inflacionario ¿Qué margen tiene el BCRA, Moreno y su patota para hacer una devaluación nominal ordenada? ¿Qué margen político tiene nuestra presidente para contener las presiones anti-devaluatorias? ¿Cuánto de la devaluación nominal se pasará a precios en una economía que recuperó sus prácticas indexatorias tras tres años de inflación creciente?
Finalmente, el frente fiscal en 2008 es un espejo del de 1998, y podría haber acotado todo el post a este punto.
En 1998 se encontraba acorralada, por un lado, por la irresponsable reforma del sistema previsional que reduciría en 3% del PBI la recaudación y, por otro, por una carga de intereses y una generosa política de expansión del gasto durante los años anteriores La necesidad de dar señales de solvencia para acceder al flujo de crédito acogotaba cualquier intento expansivo. El gobierno apostó a que su estrecha relación con los organismos multilaterales de crédito le daría oxigeno suficiente hasta que las variables macro se corrigieran...y perdió, en un patético e innecesario 2001 que dejaría secuelas que aún sufrimos.
Hoy la ventanilla de crédito externo para financiar una política Keynesiana está más cerrada que en 2001, a pesar de los humillantes intentos de Redrado de conseguir financiamiento “sin condicionamientos”. La explosión de gasto durante 2006 y 2007, financiada con recursos transitorios, fuerza al gobierno a hacer política fiscal contractiva ahora que el flujo de ingresos se dio vuelta. Lo que deberíamos haber hecho de manera ordenada durante los años de crecimiento hay que hacerlo todo junto con contracciones forzosas de la inversión pública, de los subsidios y, sobre todo, con una necesidad desesperada de rascar recursos tributario (o para-tributarios como las contribuciones sociales) que, inevitablemente tendrán un impacto contractivo.
Delicias de la vida. Acorralado contra la restricción presupuestaria, el gobierno de Menem financia su campaña electoral contra Duhalde con la enajenación de YPF, la anteúltima joya de la abuela. Esta semana, 10 años más tarde, el destino de la última joya, que vale por lo menos el triple que aquella, se debate en el congreso y por razones parecidas. ¿Como era la frase de Marx sobre la historia repitiéndose?
La política cambiaria de 1998 era cautiva tanto del corcet de la convertibilidad como de un sector privado dolarizado. La de 2008 esta condenada por su pasado inflacionario ¿Qué margen tiene el BCRA, Moreno y su patota para hacer una devaluación nominal ordenada? ¿Qué margen político tiene nuestra presidente para contener las presiones anti-devaluatorias? ¿Cuánto de la devaluación nominal se pasará a precios en una economía que recuperó sus prácticas indexatorias tras tres años de inflación creciente?
Finalmente, el frente fiscal en 2008 es un espejo del de 1998, y podría haber acotado todo el post a este punto.
En 1998 se encontraba acorralada, por un lado, por la irresponsable reforma del sistema previsional que reduciría en 3% del PBI la recaudación y, por otro, por una carga de intereses y una generosa política de expansión del gasto durante los años anteriores La necesidad de dar señales de solvencia para acceder al flujo de crédito acogotaba cualquier intento expansivo. El gobierno apostó a que su estrecha relación con los organismos multilaterales de crédito le daría oxigeno suficiente hasta que las variables macro se corrigieran...y perdió, en un patético e innecesario 2001 que dejaría secuelas que aún sufrimos.
Hoy la ventanilla de crédito externo para financiar una política Keynesiana está más cerrada que en 2001, a pesar de los humillantes intentos de Redrado de conseguir financiamiento “sin condicionamientos”. La explosión de gasto durante 2006 y 2007, financiada con recursos transitorios, fuerza al gobierno a hacer política fiscal contractiva ahora que el flujo de ingresos se dio vuelta. Lo que deberíamos haber hecho de manera ordenada durante los años de crecimiento hay que hacerlo todo junto con contracciones forzosas de la inversión pública, de los subsidios y, sobre todo, con una necesidad desesperada de rascar recursos tributario (o para-tributarios como las contribuciones sociales) que, inevitablemente tendrán un impacto contractivo.
Delicias de la vida. Acorralado contra la restricción presupuestaria, el gobierno de Menem financia su campaña electoral contra Duhalde con la enajenación de YPF, la anteúltima joya de la abuela. Esta semana, 10 años más tarde, el destino de la última joya, que vale por lo menos el triple que aquella, se debate en el congreso y por razones parecidas. ¿Como era la frase de Marx sobre la historia repitiéndose?
Conclusión.
Si hay algo claro es que, teniendo ahora herramientas mas flexibles, el gobierno termina ahogado de la misma forma que en los 90. Tanto en 1998 como en 2008 podemos ver (a) Distorsiones macroeconómicas acumuladas, (b) alta exposición al complicado contexto internacional (c) apuesta fracasadas a la inversión como corrector “automático” de las distorsiones (d) Incapacidad de hacer política fiscal, monetaria y cambiaria expansiva por la pobre gestión macro de la bonanza.
Habiendo dejado mucho en el tintero, los espero en los comments.
Atte
Ele
Habiendo dejado mucho en el tintero, los espero en los comments.
Atte
Ele
jueves, noviembre 13, 2008
The First Global Financial Crisis of the 21st Century
El post tiene el doble objetivo de, por un lado, pescar a navegantes desprevenidos que entren buscando palabras sueltas del pomposo título del post y, por otro, recomendar un interesante trabajo recopilatorio del Centre for Economic Policy Research (CEPR) europeo.
204 hojas.
Section 1 Why Did the Crisis Happen?
Section 2 How Is the Crisis Unfolding?
Section 3 What Can Be Done?
Como mínimo, promete.
Atte, Ele
204 hojas.
Section 1 Why Did the Crisis Happen?
Section 2 How Is the Crisis Unfolding?
Section 3 What Can Be Done?
Como mínimo, promete.
Atte, Ele
PD: Las cuatro votaciones que calificaron con un uno a este post muestran que el primer objetivo fue parcialmente cumplido. Je!
PD2: Si llegaste engañado: ¡Bienvenido a Economista Serial Crónico!. Date una vuelta que no mordemos. Probá con los recomendados de la derecha
miércoles, noviembre 12, 2008
¿Discapacitados?
¿Como se traduce "governance-challenged"? ¿Gobierno discapacitado? ¿La version polite sería "Gobierno con capacidades especiales"?
As the global financial crisis radiates out from the developed economies into emerging markets, it is ravaging not only governance-challenged economies such as Venezuela, Russia, and Argentina. The crisis is also striking countries like Brazil, Korea, and South Africa, which appeared to have made substantial and lasting progress towards macroeconomic stability
As the global financial crisis radiates out from the developed economies into emerging markets, it is ravaging not only governance-challenged economies such as Venezuela, Russia, and Argentina. The crisis is also striking countries like Brazil, Korea, and South Africa, which appeared to have made substantial and lasting progress towards macroeconomic stability
A veces se zarpa Kenneth Rogoff ¿no?
martes, noviembre 11, 2008
Keynes esta vivo, me lo dijo un amigo....
Sábado 11 de la noche. Cervezas apiladas sobre la mesa y una pizza a medio comer. Un abogado, un estudiante de economía, un ingeniero y quien escribe. “¿Qué me decis, Ele? ¡¡Vuelve el Keynesianismo, eh, eh, eh!!” me dice emocionado uno de ellos (dejo en el lector adivinar cual fue). Inhalo, mastico, Exhalo, dejo el culito de la pizza en la caja, inhalo, apuro el Chopp y arranco:
“¿De qué hablas? ¿No te enseñé no es saludable creer todo lo que dice Cristina o Boudu? Dejalo a Keynes tranquilo que nadie le dio vela en este entierro. Keynes no era Marxista ni un planificador central. Hasta Keynes el rol del hacedor de política “macro-económica“ era mantener la paridad cambiaria del patrón oro, bajo la lógica de que existían mecanismos macro automáticos que evitaban largos periodos de recesión, que habían funcionado bastante bien durante el siglo XIX. En plena crisis del 30 Keynes inventa la “Macroeconomía” con su prédica anti-convertibilidad con la idea de que el estado debe regular el ciclo económico con políticas anti cíclicas, porque el mercado sólo lo hace lenta y dolorosamente.
Esa lógica está hoy más viva que nunca, aun a pesar sacudón que la Critica de Lucas le dio a los grandes modelos de la década del 60. No hay un Banco Central en el mundo (incluido el nuestro, aunque no lo creas), que hoy no tenga un modelito basado en los “sticky prices” keynesianos ¿O que te crees que hace la Fed cuando sube o baja su tasa?
La crítica “microeconómica” a los mercados llegó desde el mismo Mainstream. Hoy no hay nada más neoclásico que el estudio de las “Fallas de mercado”. Te vas a la universidad más ortodoxa de Estados Unidos y a la cuarta clase de Micro I ya estás viendo lo que es un monopolio, los que son las externalidades, los bienes públicos, el Moral Hazard, la selección adversa, las economías de escala, etc. No hay un neoclásico serio que afirme hoy que los mercados ajustan solos. Quien diga que el mainstream afima eso sencillamente está atacando un muñeco de paja.
La ola de Reagan y Thatcher de los 70 no fue una defensa a la capacidad auto regulatoria de los mercados sino, en cambio, un ataque a la capacidad del estado de corregir estas fallas. ¿Me explico? No dicen que el mercado lo haga bien, nadie lo dice hoy. Si dicen, en cambio, que el Estado lo hace peor. Las “fallas de Estado” pueden ser tanto o más graves que las fallas de mercado. La metodología consistió básicamente en abrir la caja negra del proceso de decisiones dentro del estado. Si antes se lo consideraba un Estado “benevolente” que maximiza el beneficio social, ahora se estudia los problemas de conflicto de intereses entre gobernantes y gobernados, problemas de “rent-seeking” del sector privado que desvía esfuerzos y recursos hacia la captura de favores del gobierno, etc.
Lo que vemos en el mundo no es una revolución de las ideas de gestión “macroeconómicas” keynesianas, Keynes no tiene nada que ver en todo esto, sino, en cambio, su contraparte micro. El estado falla, los mercados también, pero aquel puede hacerlo mejor.
En particular, lo que estamos viendo es una crítica a la eficiencia de los mercados…financieros. Si dejamos que los mercados financieros funcionen libremente, asumen un riesgo sistémico indeseablemente alto. Sobre ellos es donde recaerá el peso de la regulación.
A diferencia de lo que pasa en nuestro país en el que la memoria se limita a una década, el mundo aprende del pasado. El mundo no despertó una mañana pensando que tal vez el gobierno sea mejor que Techint fabricando tubos de acero sin costura. No volveremos, y para decepción de los sueños más húmedos de nuestra presidente, al mundo “planificador” de los 50s, 60s o 70s con regulaciones generalizadas, grandes empresas públicas, controles de precios, economías cerradas, controles generalizados a las cuentas capital, mercados laborales “no flexibilizados”, represión financiera, etc. El mundo de noviembre 2008 es tan “ortodoxo” como lo era el de 2007, aunque con algunas consideraciones sobre la virtud de los mercados financieros liberalizados.
En Argentina, en tanto, desde donde salen discursos que intentan hacer creer que somos la vanguardia de un proceso que ahora se estaría iniciando (amen de dar profunda vergüenza ajena y propia), aun no hemos aprendido las lecciones más elementales de keynesianismo de la década del 30. Somos el estereotipo de un país “antikeynesiano” que empuja su economía mientras el ciclo asciende y le pone el freno de mano cuando comienzan las señales recesivas.”
Exhalo, levanto el chopp, Inhalo, bebo un sorbo, giro la silla a la derecha apuntando al ingeniero y emocionado le pregunto “¿Qué me decís, Pepe? ¡¡¿Se viene un nuevo Windows? , eh, eh, eh!!”…
“¿De qué hablas? ¿No te enseñé no es saludable creer todo lo que dice Cristina o Boudu? Dejalo a Keynes tranquilo que nadie le dio vela en este entierro. Keynes no era Marxista ni un planificador central. Hasta Keynes el rol del hacedor de política “macro-económica“ era mantener la paridad cambiaria del patrón oro, bajo la lógica de que existían mecanismos macro automáticos que evitaban largos periodos de recesión, que habían funcionado bastante bien durante el siglo XIX. En plena crisis del 30 Keynes inventa la “Macroeconomía” con su prédica anti-convertibilidad con la idea de que el estado debe regular el ciclo económico con políticas anti cíclicas, porque el mercado sólo lo hace lenta y dolorosamente.
Esa lógica está hoy más viva que nunca, aun a pesar sacudón que la Critica de Lucas le dio a los grandes modelos de la década del 60. No hay un Banco Central en el mundo (incluido el nuestro, aunque no lo creas), que hoy no tenga un modelito basado en los “sticky prices” keynesianos ¿O que te crees que hace la Fed cuando sube o baja su tasa?
La crítica “microeconómica” a los mercados llegó desde el mismo Mainstream. Hoy no hay nada más neoclásico que el estudio de las “Fallas de mercado”. Te vas a la universidad más ortodoxa de Estados Unidos y a la cuarta clase de Micro I ya estás viendo lo que es un monopolio, los que son las externalidades, los bienes públicos, el Moral Hazard, la selección adversa, las economías de escala, etc. No hay un neoclásico serio que afirme hoy que los mercados ajustan solos. Quien diga que el mainstream afima eso sencillamente está atacando un muñeco de paja.
La ola de Reagan y Thatcher de los 70 no fue una defensa a la capacidad auto regulatoria de los mercados sino, en cambio, un ataque a la capacidad del estado de corregir estas fallas. ¿Me explico? No dicen que el mercado lo haga bien, nadie lo dice hoy. Si dicen, en cambio, que el Estado lo hace peor. Las “fallas de Estado” pueden ser tanto o más graves que las fallas de mercado. La metodología consistió básicamente en abrir la caja negra del proceso de decisiones dentro del estado. Si antes se lo consideraba un Estado “benevolente” que maximiza el beneficio social, ahora se estudia los problemas de conflicto de intereses entre gobernantes y gobernados, problemas de “rent-seeking” del sector privado que desvía esfuerzos y recursos hacia la captura de favores del gobierno, etc.
Lo que vemos en el mundo no es una revolución de las ideas de gestión “macroeconómicas” keynesianas, Keynes no tiene nada que ver en todo esto, sino, en cambio, su contraparte micro. El estado falla, los mercados también, pero aquel puede hacerlo mejor.
En particular, lo que estamos viendo es una crítica a la eficiencia de los mercados…financieros. Si dejamos que los mercados financieros funcionen libremente, asumen un riesgo sistémico indeseablemente alto. Sobre ellos es donde recaerá el peso de la regulación.
A diferencia de lo que pasa en nuestro país en el que la memoria se limita a una década, el mundo aprende del pasado. El mundo no despertó una mañana pensando que tal vez el gobierno sea mejor que Techint fabricando tubos de acero sin costura. No volveremos, y para decepción de los sueños más húmedos de nuestra presidente, al mundo “planificador” de los 50s, 60s o 70s con regulaciones generalizadas, grandes empresas públicas, controles de precios, economías cerradas, controles generalizados a las cuentas capital, mercados laborales “no flexibilizados”, represión financiera, etc. El mundo de noviembre 2008 es tan “ortodoxo” como lo era el de 2007, aunque con algunas consideraciones sobre la virtud de los mercados financieros liberalizados.
En Argentina, en tanto, desde donde salen discursos que intentan hacer creer que somos la vanguardia de un proceso que ahora se estaría iniciando (amen de dar profunda vergüenza ajena y propia), aun no hemos aprendido las lecciones más elementales de keynesianismo de la década del 30. Somos el estereotipo de un país “antikeynesiano” que empuja su economía mientras el ciclo asciende y le pone el freno de mano cuando comienzan las señales recesivas.”
Exhalo, levanto el chopp, Inhalo, bebo un sorbo, giro la silla a la derecha apuntando al ingeniero y emocionado le pregunto “¿Qué me decís, Pepe? ¡¡¿Se viene un nuevo Windows? , eh, eh, eh!!”…
viernes, noviembre 07, 2008
Llegó el día
Llega un momento en la vida de todo Blog donde deben bajarse los brazos. Decir basta, hasta aquí llegué. Dar un paso al costado y dejarle el espacio a los más jóvenes y enérgicos. Una lenta e inevitable agonía.
Felizmente ese día no ha llegado aún a ESC y en cambio nos encontramos aquí reunidos para festejar el segundo cumpleaños del blog!
¡Dos añitos! ¡Que bárbaro, muchachos! Pasó demasiado rápido el tiempo que convirtió a aquel jovencito K en, bueh…en esssssto. En 2008 llegó oficialmente el Genérico (¿Qué seria de esto sin él? ¡mamma mia!), llegó la crisis del campo, las más de 3000 visitas semanales, el avisito publicitario…
Felizmente ese día no ha llegado aún a ESC y en cambio nos encontramos aquí reunidos para festejar el segundo cumpleaños del blog!
¡Dos añitos! ¡Que bárbaro, muchachos! Pasó demasiado rápido el tiempo que convirtió a aquel jovencito K en, bueh…en esssssto. En 2008 llegó oficialmente el Genérico (¿Qué seria de esto sin él? ¡mamma mia!), llegó la crisis del campo, las más de 3000 visitas semanales, el avisito publicitario…

En fin, sólo decirles a todo el que nos honra dedicandonos algo de su tiempo un muy sincero ¡Muchas gracias!
Ele
Suscribirse a:
Entradas (Atom)